مرکب سود کی طاقت: یہ واقعی کب فائدہ دیتا ہے؟
مرکب سود اس وقت فائدہ دیتا ہے جب آپ کے سرمائے کو بڑھنے کا وقت ملے۔ دیکھیں کہ آپ کی ابتدائی رقم، وقت اور شرح آپ کی سرمایہ کاری کی نمو کو کیسے تشکیل دیتے ہیں۔
TL;DR
- کمپاؤنڈ انٹرسٹ سرمائے اور وقت کے ساتھ بڑھتا ہے۔ جتنا زیادہ آپ سرمایہ کاری کریں گے اور جتنا زیادہ عرصہ اسے لگا رہنے دیں گے، ممکنہ منافع اتنا ہی زیادہ ہوگا۔
- جلدی شروع کرنا بڑا فرق ڈالتا ہے۔ چھوٹی سرمایہ کاری بھی، اگر اسے کمپاؤنڈ ہونے کے لیے کافی وقت دیا جائے، تو نمایاں طور پر بڑھ سکتی ہے۔
- باقاعدہ شراکتیں ترقی کو تیز کرتی ہیں۔ اپنی سرمایہ کاری میں مسلسل اضافہ کرنے سے منافع کمانے والی رقم بڑھتی ہے۔
- دوبارہ سرمایہ کاری کلید ہے۔ اپنی کمائی کو سرمایہ کاری میں لگا رہنے دینے سے وہ اضافی منافع پیدا کر سکتی ہے۔
- DPT Earn کمپاؤنڈنگ کو آسان بناتا ہے۔ USDT یا USDC جمع کریں، DPT High Yield کے ذریعے 11% APY تک متغیر یields حاصل کریں، اور آپ کے منافع خود بخود دوبارہ سرمایہ کاری ہو جائیں۔
کمپاؤنڈ انٹرسٹ کب فرق ڈالنا شروع کرتا ہے؟ سادہ الفاظ میں، جب آپ کے پاس کافی رقم سرمایہ کاری میں لگی ہو اور آپ اسے بڑھنے کے لیے کافی وقت دیں۔ جتنی زیادہ رقم سے آپ شروع کریں گے، اتنا ہی زیادہ منافع کما سکیں گے۔ اور جتنا زیادہ عرصہ آپ اپنی رقم سرمایہ کاری میں لگا رہنے دیں گے، اتنا ہی زیادہ وہ منافع اپنا منافع پیدا کر سکے گا۔ لیکن فرق دیکھنے کے لیے درحقیقت کتنی رقم اور کتنا وقت درکار ہوتا ہے؟ آئیے اعداد و شمار پر نظر ڈالتے ہیں۔
مرکب سود کیسے کام کرتا ہے؟
مرکب سود وہ سود ہے جو آپ اپنے بچائے گئے پیسوں پر اور اب تک اس سے پیدا ہونے والے سود پر کماتے ہیں۔ فرض کریں کہ آپ نے $1,000 سالانہ 5% کی سود کی شرح پر بچائے۔ پہلے سال کے بعد، آپ کا سود آپ کے $1,000 سرمائے کا 5% ہوگا، جو $50 بنتا ہے۔ آپ کے دوسرے سال میں، آپ کا سرمایہ اب $1,050 ہے (ابتدائی سرمایہ + پہلے سال کا سود)۔
پھر آپ کا دوسرے سال کا سود $52.50 بنتا ہے۔ اب، یہی حساب $100,000 کے ساتھ کریں۔ آپ کا پہلے سال کا سود $5,000 ہے، اور آپ کا دوسرے سال کا سود $5,250 ہے۔ مرکب سود نے پہلے شخص کے دوسرے سال میں $2.50 کا اضافہ کیا۔ اس نے دوسرے شخص کے حساب میں $250 کا اضافہ کیا۔
چکروادی سود کب فرق ڈالنا شروع کرتا ہے؟
یہ سب تین چیزوں پر منحصر ہے: آپ کا ابتدائی سرمایہ، وقت، اور آپ کی شرحِ منافع۔ سرمایہ اور وقت سب سے زیادہ اہم ہیں؛ آپ کی شرح فیصلہ کرتی ہے کہ سب کچھ کتنی تیزی سے بڑھے گا۔
چکروادی سود کی مثالیں: سرمایہ اور وقت کیوں اہم ہیں
تصور کریں کہ تین افراد بالترتیب $1,000، $10,000، اور $100,000 کی سرمایہ کاری 10% کی شرحِ سود پر کرتے ہیں، جو سالانہ مرکب ہوتی ہے۔
| ابتدائی سرمایہ کاری | 1 سال بعد | 10 سال بعد |
|---|---|---|
| $1,000 | $1,100 | $2,594 |
| $10,000 | $11,000 | $25,937 |
| $100,000 | $110,000 | $259,374 |
تینوں افراد یکساں 10% کماتے ہیں۔ تینوں یکساں دس سال انتظار کرتے ہیں۔ لیکن پہلا شخص $1,594 سود کماتا ہے، جبکہ تیسرا شخص $159,374 کماتا ہے۔ بات یہ نہیں کہ چکروادی سود تیسرے شخص کے لیے بہتر کام کرتا ہے؛ بات یہ ہے کہ ان کے لیے کتنی رقم کام کر رہی ہے۔
وقت اثر کو کئی گنا بڑھا دیتا ہے۔ $100,000 کو 10 کے بجائے 20 سال تک 10% پر چھوڑ دیں تو یہ تقریباً $672,750 تک بڑھ جاتا ہے؛ 30 سال بعد، تقریباً $1.74 ملین۔ دوسری دہائی تقریباً $413,000 کا اضافہ کرتی ہے، جو پہلی دہائی کے $159,374 سے کہیں زیادہ ہے، کیونکہ ہر سال کی واپسی ایک بڑے بیلنس پر بنتی ہے۔
وارن بفٹ کی دولت کمپاؤنڈ انٹرسٹ کے بارے میں کیا بتاتی ہے
یہ دیکھنے کے لیے کہ جب بڑے سرمائے کے بنیاد کو مرکب ہونے کا وقت دیا جائے تو کیا ہوتا ہے، وارن بفٹ کی خالص مالیت پر غور کریں۔
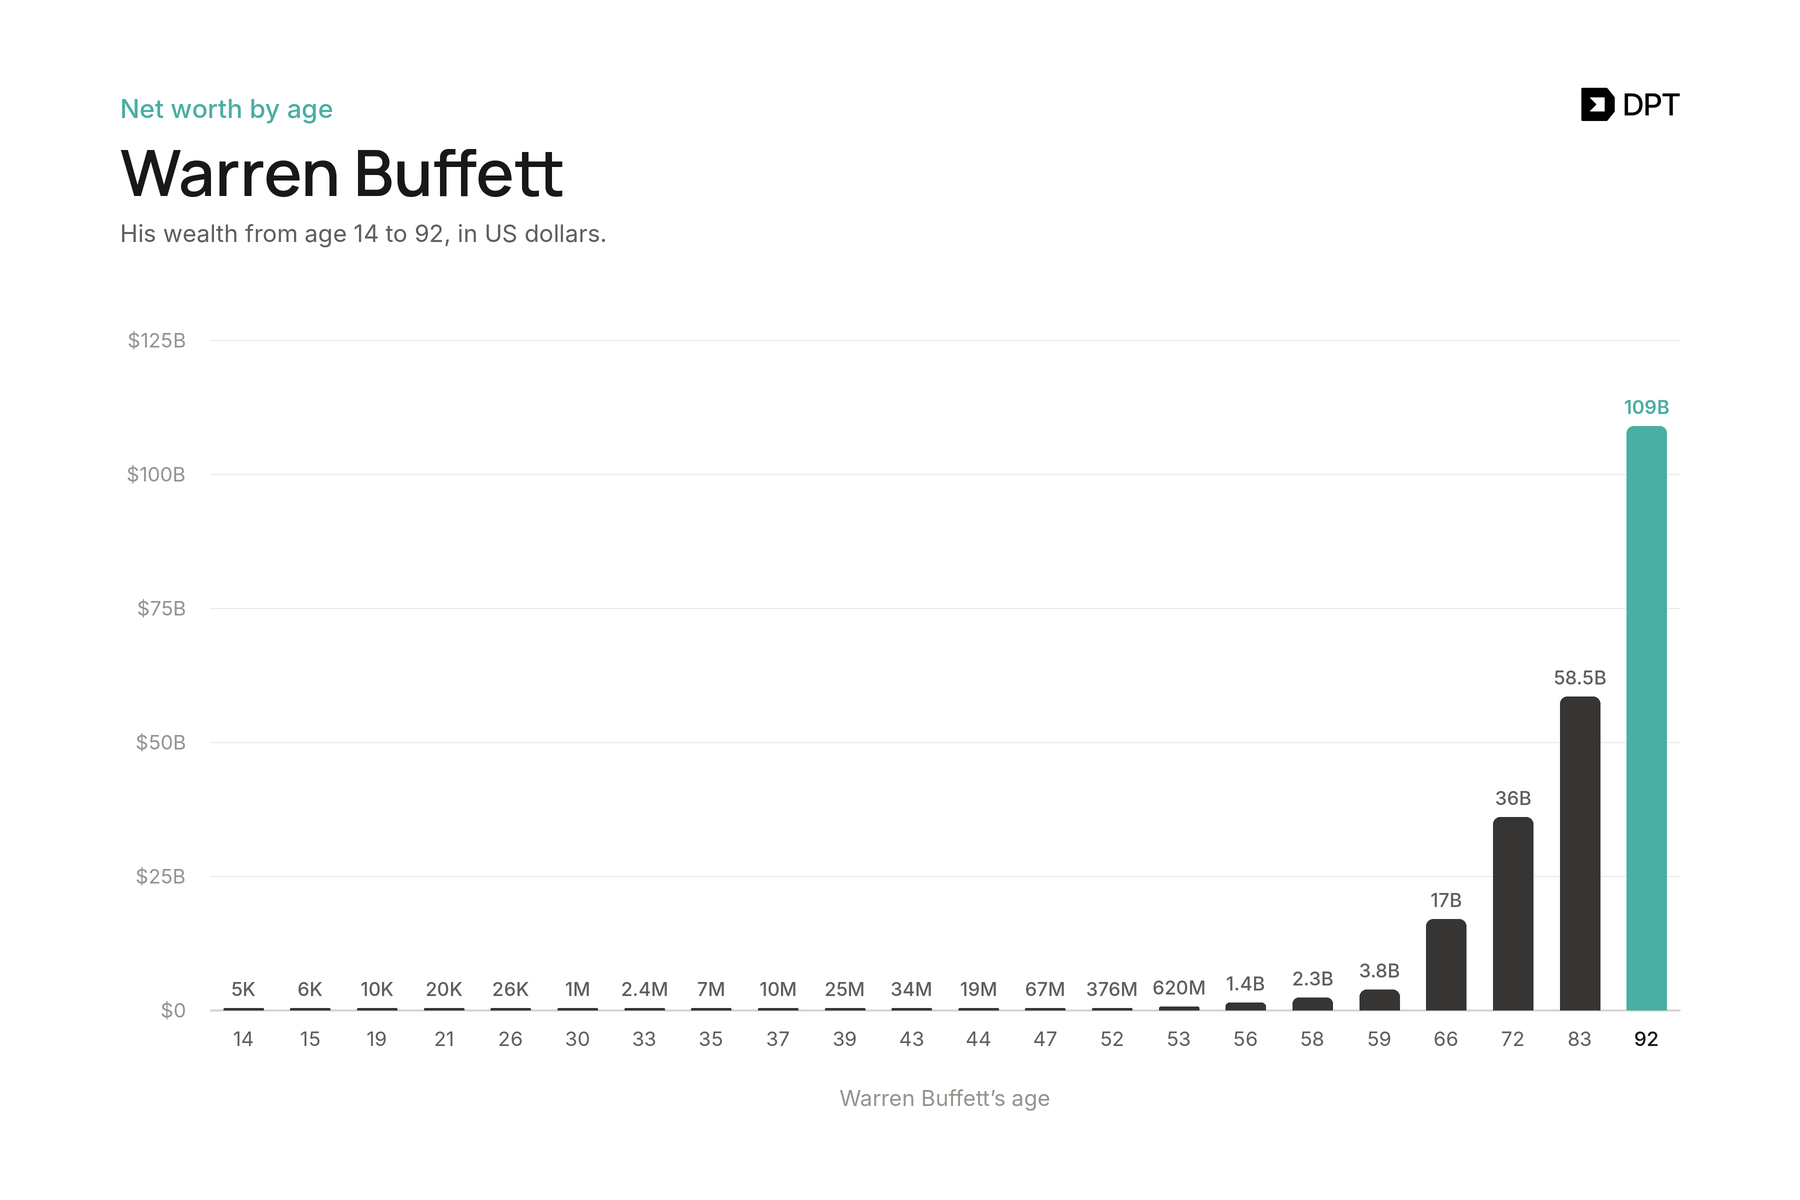
انہوں نے 11 سال کی عمر میں سرمایہ کاری شروع کی، لیکن ان کی زیادہ تر دولت زندگی کے بعد کے حصے میں بنی۔ 1965 اور 2024 کے درمیان، ان کی کمپنی، برکشائر ہیتھ وے، نے اوسط مرکب سالانہ منافع 19.9% ریکارڈ کیا۔ فرضی طور پر، یہ $10,000 کی سرمایہ کاری کو $500 ملین سے زیادہ میں بڑھا دے گا۔
چارٹ کو دوبارہ دیکھیں۔ منحنی خطوط کا تیز حصہ ان کے منافع میں اچانک چھلانگ سے نہیں آتا۔ یہ دہائیوں کے دوبارہ سرمایہ کاری شدہ منافع سے آتا ہے جو ایک بڑھتے ہوئے سرمائے کے بنیاد پر کام کر رہا ہے۔ $1,000 پر 19.9% دس سال کے لیے آپ کو تقریباً $6,140 دیتا ہے۔ اسی دس سال کے لیے $1,000,000 پر 19.9% آپ کو تقریباً $6.1 ملین دیتا ہے۔
یقیناً، بفٹ کے منافع غیر معمولی ہیں، لیکن اصول سب پر لاگو ہوتا ہے: آپ کا سرمایہ جتنا بڑا ہوگا اور جتنا زیادہ عرصہ سرمایہ کاری میں رہے گا، منافع کی دوبارہ سرمایہ کاری کے ساتھ، کمپاؤنڈنگ کے پاس اتنا ہی زیادہ کام ہوگا۔
کمپاؤنڈ گروتھ کو اپنے لیے کیسے کارآمد بنائیں
چونکہ سرمایہ اور وقت یہ طے کرتے ہیں کہ کمپاؤنڈنگ آپ کے لیے کتنا کام کر سکتی ہے، اس لیے مقصد سادہ ہے: ایک خاطر خواہ سرمایہ بنائیں، جتنی جلدی ممکن ہو شروع کریں، اس میں اضافہ کرتے رہیں، اور اسے بڑھنے دیں۔
جتنا آپ برداشت کر سکیں اتنی رقم سے شروع کریں
اتنی بڑی رقم سے شروع کریں جو آپ آرام سے برداشت کر سکیں، کیونکہ بڑی رقم کہیں زیادہ کام کرتی ہے۔ 7% سالانہ منافع پر $500 کی سرمایہ کاری 20 سالوں میں بغیر کسی اضافی رقم کے تقریباً $1,935 بن جائے گی۔ اسی طرح $25,000 کی سرمایہ کاری تقریباً $96,742 بن جاتی ہے۔
طویل مدتی سرمایہ کاری کا عہد کرنے سے پہلے یقینی بنائیں کہ آپ اپنے روزمرہ اخراجات برداشت کر سکتے ہیں اور آپ نے ایمرجنسی فنڈ بنا لیا ہے۔
جلدی شروع کریں
ڈیوڈ 25 سال کی عمر سے 65 سال کی عمر تک ہر ماہ $200 کی سرمایہ کاری کرتا ہے۔ جیریمی وہی رقم 35 سال کی عمر میں شروع کرتا ہے۔ اگر دونوں سالانہ 7% کماتے ہیں، جو ماہانہ کمپاؤنڈ ہوتا ہے، تو ڈیوڈ کے پاس آخر میں $524,963 اور جیریمی کے پاس $243,994 ہوتا ہے۔ 35 تک، ڈیوڈ پہلے ہی تقریباً $34,617 بنا چکا ہوتا ہے، اور سرمائے میں یہ پیش قدمی مزید 30 سال تک کمپاؤنڈ ہوتی رہتی ہے۔ وہ دس اضافی سالوں نے ڈیوڈ کے حتمی بیلنس کو دوگنا سے بھی زیادہ کر دیا۔
باقاعدہ شراکتیں کریں
جلدی شروع کرنا آپ کے پیسے کو بڑھنے کا وقت دیتا ہے؛ اس میں باقاعدگی سے اضافہ کرنا آپ کا سرمایہ بڑھاتا ہے۔ اگر آپ 7% کی سالانہ سود کی شرح پر $1,000 کی سرمایہ کاری کرتے ہیں، جو ماہانہ کمپاؤنڈ ہوتی ہے، تو 20 سال بعد:
| سرمایہ کاری کی حکمت عملی | تقریباً مالیت |
|---|---|
| $1,000 ایک بار سرمایہ کاری | $4,039 |
| $1,000 ابتداً + $50 ماہانہ | $30,085 |
| $1,000 ابتداً + $100 ماہانہ | $56,131 |
| $1,000 ابتداً + $200 ماہانہ | $108,223 |
اعداد و شمار کمپاؤنڈ انٹرسٹ کیلکولیٹر سے ہیں۔ فرض کیا گیا ہے کہ شراکتیں ہر ماہ کے آخر میں کی جاتی ہیں، بغیر کسی فیس یا ٹیکس کے۔
اب اس کا موازنہ بڑی رقم سے شروع کرنے سے کریں۔ اگر آپ اسی 7% سالانہ منافع پر $25,000 کی سرمایہ کاری کرتے، جو ماہانہ کمپاؤنڈ ہوتا ہے، اور کوئی اضافی شراکت نہ کرتے، تو 20 سالوں بعد آپ کے پاس تقریباً $100,968 ہوتا۔ یہ اس $108,223 سے زیادہ دور نہیں جو آپ $1,000 سے شروع کر کے ہر ماہ $200 شامل کرنے سے حاصل کرتے۔ فرق کیا ہے؟ ماہانہ شراکتوں کے ساتھ، آپ اپنے $49,000 پیسے کی سرمایہ کاری کر چکے ہوتے، جبکہ بڑی پیشگی سرمایہ کاری کے ساتھ صرف $25,000۔ بڑی ابتدائی رقم تقریباً آدھے پیسوں سے تقریباً وہی کام کر دیتی ہے۔
اپنی کمائی دوبارہ سرمایہ کاری کریں
کمائی کی دوبارہ سرمایہ کاری ہی کمپاؤنڈنگ کو جاری رکھتی ہے۔ منافع کا ہر ڈالر جو آپ سرمایہ کاری میں چھوڑتے ہیں آپ کے سرمائے کا حصہ بن جاتا ہے اور اپنا منافع کمانا شروع کر دیتا ہے۔ وقفے وقفے سے اپنا منافع نکالنا کمپاؤنڈ گروتھ کے پورے مقصد کو ناکام بنا دیتا ہے۔
یہ ایک چیز ہے جو DPT Earn آپ کے لیے سنبھالتا ہے۔ آپ کی yield خود بخود دوبارہ سرمایہ کاری ہو جاتی ہے، اس لیے آپ کا پورا بیلنس بغیر کسی اضافی قدم کے کمپاؤنڈ ہوتا رہتا ہے۔
DPT Earn کے ساتھ اپنا سرمایہ بڑھائیں
اگر آپ پیچیدہ طریقہ کار سے نمٹنے یا DeFi پوزیشنز کے انتظام کے بغیر منافع کمانا چاہتے ہیں، تو DPT Pay DPT Earn کے ذریعے ایک سیدھا سادہ طریقہ پیش کرتا ہے۔
USDT yield یا USDC yield کمانے کے لیے، آپ بس اپنے stablecoins کو DPT کے High Yield vault میں جمع کریں، جو OnRe کے ذریعے تقویت یافتہ ہے۔ یہیں آپ کی شرح سامنے آتی ہے، اور یہیں DPT Earn نمایاں ہوتا ہے: یہ آپ کے stablecoins پر 11% APY پیش کرتا ہے، تاہم یہ شرح وقت کے ساتھ تبدیل ہو سکتی ہے۔
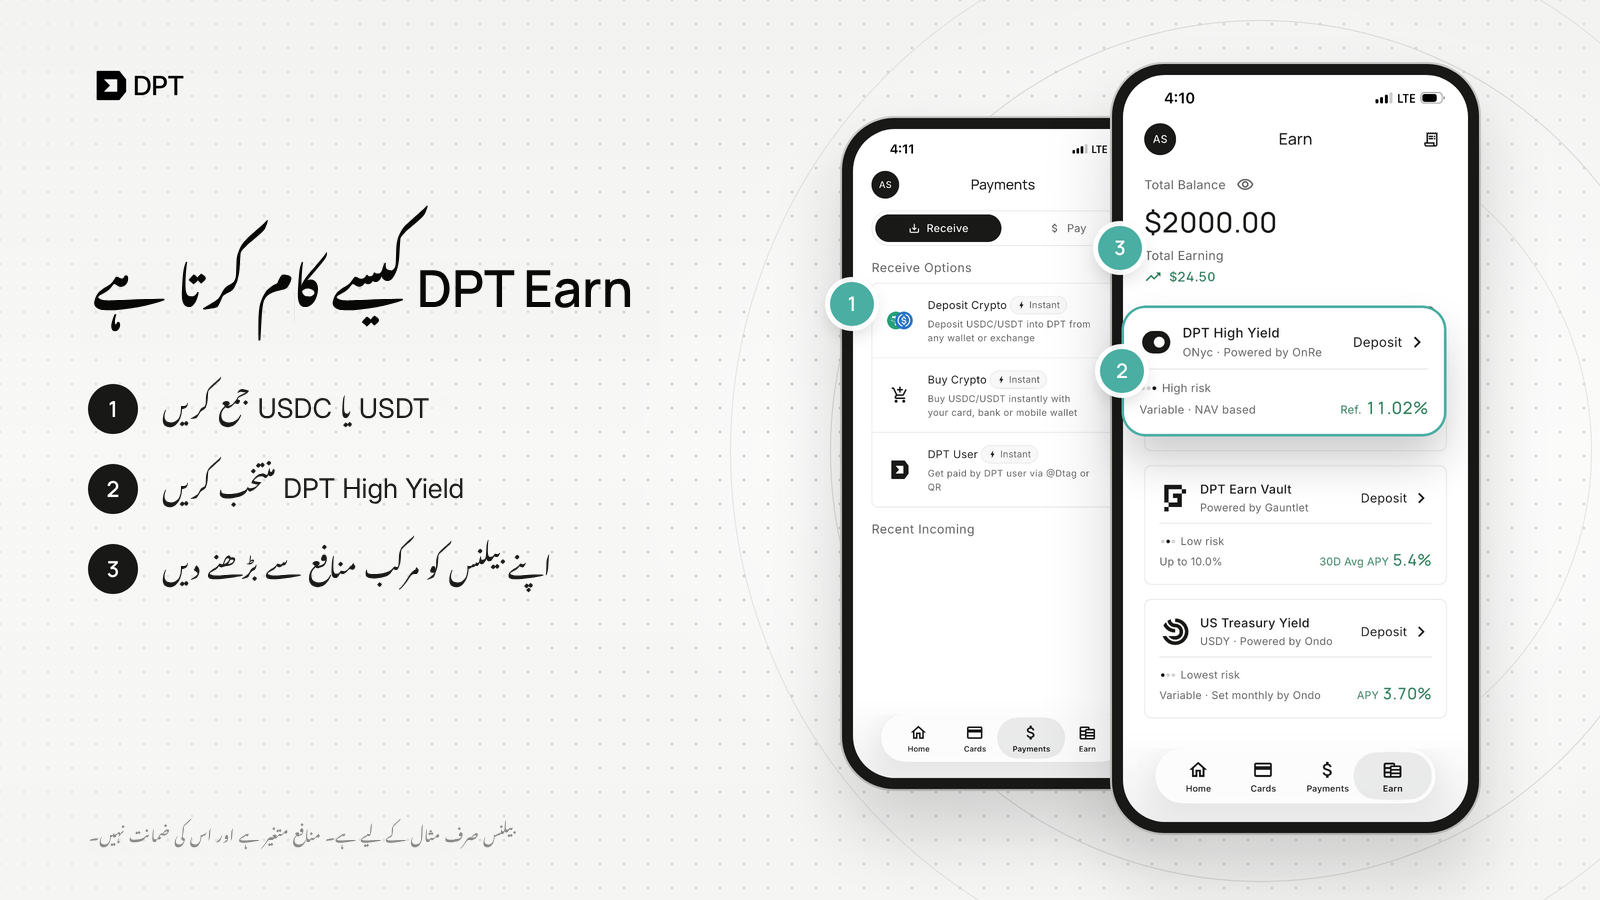
11% APY پر، یہ فرض کرتے ہوئے کہ شرح برقرار رہے اور کوئی فیس یا نقصان نہ ہو، پانچ سال بعد:
- $10,000 بڑھ کر تقریباً $16,851 ہو سکتا ہے، جس سے تقریباً $6,851 کمائی ہوگی۔
- $50,000 بڑھ کر تقریباً $84,253 ہو سکتا ہے، جس سے تقریباً $34,253 کمائی ہوگی۔
- $100,000 بڑھ کر تقریباً $168,506 ہو سکتا ہے، جس سے تقریباً $68,506 کمائی ہوگی۔
دس سال دیں تو وہی $100,000 تقریباً $283,942 تک پہنچ سکتا ہے۔ یہ وقت اور شرح کا آپ کے سرمائے پر مل کر کام ہے۔
آپ کسی بھی وقت اپنے فنڈز نکال سکتے ہیں یا جب آپ کا خرچ کا بیلنس کم ہو جائے تو کارڈ ادائیگیوں کو پورا کرنے کے لیے Spend from Earn استعمال کر سکتے ہیں۔
DPT Earn کیسے Yield پیدا کرتا ہے (اور خطرات)
DPT Earn قابلِ اعتماد مالیاتی انفراسٹرکچر پر قائم ہے، جس کی مصنوعات مستند فراہم کنندگان کے ذریعے تقویت یافتہ ہیں۔ ہماری U.S. Treasury مصنوعات Ondo کی پشت پناہی سے ہیں، Earn Vault Gauntlet کے ذریعے تقویت یافتہ ہے، اور High Yield OnRe کے ذریعے، جو برمودا میں ریگولیٹڈ ایک لائسنس یافتہ ری انشورر ہے۔
آپ کے فنڈز Privy کے ذریعے تقویت یافتہ والٹس میں رکھے جاتے ہیں، جو Stripe کا Web3 والٹ انفراسٹرکچر ہے، اور صرف آپ کی ہدایات پر منتقل کیے جا سکتے ہیں۔ اگرچہ کوئی بھی سرمایہ کاری مکمل طور پر بے خطر نہیں ہوتی، یہ شراکتیں ہمیں خطرات کے انتظام اور آپ کے فنڈز کو محفوظ رکھنے میں مدد دیتی ہیں۔
اپنے سرمائے کو کمپاؤنڈ ہونے کا وقت دینے کے لیے تیار ہیں؟ USDT یا USDC کو DPT Earn میں جمع کریں اور اپنے منافع کو خودکار طور پر کمپاؤنڈ ہونے دیں۔
*ڈس کلیمر: یہ مضمون صرف تعلیمی مقاصد کے لیے ہے اور یہ مالی، سرمایہ کاری، قانونی یا ٹیکس مشورہ، یا کسی بھی اثاثے کو خریدنے، بیچنے یا رکھنے یا کسی خاص مصنوعات کے استعمال کی سفارش نہیں ہے۔ تمام اعداد و شمار اور مثالیں فرضی ہیں، صرف وضاحت کے لیے فراہم کی گئی ہیں اور ان میں فیس، ٹیکس یا آپ کے ذاتی حالات شامل نہیں ہیں۔ سود کی شرحیں اور yields، بشمول وہ جو DPT Pay Earn کے ذریعے پیش کیے جاتے ہیں، متغیر ہیں اور ضمانت شدہ نہیں، اور ماضی کی کارکردگی مستقبل کے نتائج کا قابلِ اعتماد اشارہ نہیں ہے۔ ڈیجیٹل اثاثے، بشمول stablecoins، خطرہ رکھتے ہیں، اور آپ اپنے جمع کردہ پیسوں کا کچھ حصہ یا سارا کھو سکتے ہیں۔ *