قوة الفائدة المركبة: متى تؤتي ثمارها فعلاً؟
تؤتي الفائدة المركبة ثمارها عندما يتوفر لرأس مالك الوقت لينمو. اكتشف كيف يشكّل مبلغك الأولي والوقت والمعدل نمو استثمارك.
الخلاصة
- تنمو الفائدة المركبة مع رأس المال والوقت. كلما استثمرت أكثر وتركت أموالك مستثمرة لفترة أطول، زادت العوائد المحتملة.
- البدء مبكرًا يحدث فرقًا كبيرًا. حتى الاستثمارات الصغيرة يمكن أن تنمو بشكل كبير عند منحها وقتًا كافيًا للتراكم.
- المساهمات المنتظمة تسرّع النمو. إضافة المزيد إلى استثمارك باستمرار يزيد المبلغ الذي يكسب عوائد.
- إعادة الاستثمار أمر أساسي. إبقاء أرباحك مستثمرة يتيح لها توليد عوائد إضافية.
- DPT Earn يجعل التراكم أسهل. أودع USDT أو USDC، واكسب عوائد متغيرة تصل إلى 11% APY عبر DPT High Yield، وأعد استثمار عوائدك تلقائيًا.
متى تبدأ الفائدة المركبة في إحداث فرق؟ ببساطة، عندما يكون لديك ما يكفي من المال المستثمر وتمنحه وقتًا كافيًا للنمو. كلما زاد ما تبدأ به، زاد ما يمكنك كسبه من عوائد. وكلما تركت أموالك مستثمرة لفترة أطول، زادت قدرة تلك العوائد على توليد عوائد خاصة بها. لكن كم من المال وكم من الوقت يستغرق فعليًا لرؤية فرق؟ لنلقِ نظرة على الأرقام.
كيف تعمل الفائدة المركبة؟
الفائدة المركبة هي الفائدة التي تكسبها على الأموال التي ادخرتها وعلى الفائدة التي ولّدتها حتى الآن. لنفترض أنك ادخرت $1,000 بمعدل فائدة 5% سنويًا. بعد السنة الأولى، ستكون فائدتك 5% من رأس مالك البالغ $1,000، أي ما يعادل $50. في سنتك الثانية، أصبح رأس مالك الآن $1,050 (رأس المال الأولي + فائدة السنة الأولى).
ثم تبلغ فائدة سنتك الثانية $52.50. الآن، طبّق الأرقام نفسها مع $100,000. فائدة سنتك الأولى هي $5,000، وفائدة سنتك الثانية هي $5,250. أضاف التركيب $2.50 إلى السنة الثانية للشخص الأول. وأضاف $250 إلى السنة الثانية للشخص الثاني.
متى يبدأ الفائدة المركبة في إحداث فرق؟
يعود الأمر كله إلى ثلاثة أشياء: رأس مالك الأولي، والوقت، ومعدل العائد. رأس المال والوقت هما الأهم؛ أما معدلك فيحدد سرعة النمو.
أمثلة على الفائدة المركبة: لماذا يهم رأس المال والوقت
تخيل ثلاثة أشخاص يستثمرون $1,000 و$10,000 و$100,000 على التوالي بمعدل فائدة 10%، تُركّب سنويًا.
| الاستثمار الأولي | بعد 1 سنة | بعد 10 سنوات |
|---|---|---|
| $1,000 | $1,100 | $2,594 |
| $10,000 | $11,000 | $25,937 |
| $100,000 | $110,000 | $259,374 |
يكسب الأشخاص الثلاثة نفس 10%. وينتظر الثلاثة نفس العشر سنوات. لكن الشخص الأول يحقق $1,594 من الفائدة، بينما يحقق الشخص الثالث $159,374. ليس الأمر أن الفائدة المركبة تعمل بشكل أفضل للشخص الثالث؛ بل يتعلق بمقدار المال الذي يعمل لصالحه.
الوقت يضاعف التأثير. اترك $100,000 عند 10% لمدة 20 سنة بدلًا من 10 فينمو إلى نحو $672,750؛ وبعد 30 سنة، إلى نحو $1.74 مليون. يضيف العقد الثاني نحو $413,000، وهو أكثر بكثير من $159,374 في العقد الأول، لأن عوائد كل سنة تُبنى على رصيد أكبر.
ما تكشفه ثروة وارن بافيت عن الفائدة المركبة
لرؤية ما يحدث عندما تُمنح قاعدة رأس مال كبيرة الوقت لتتراكم، تأمّل صافي ثروة وارن بافيت.
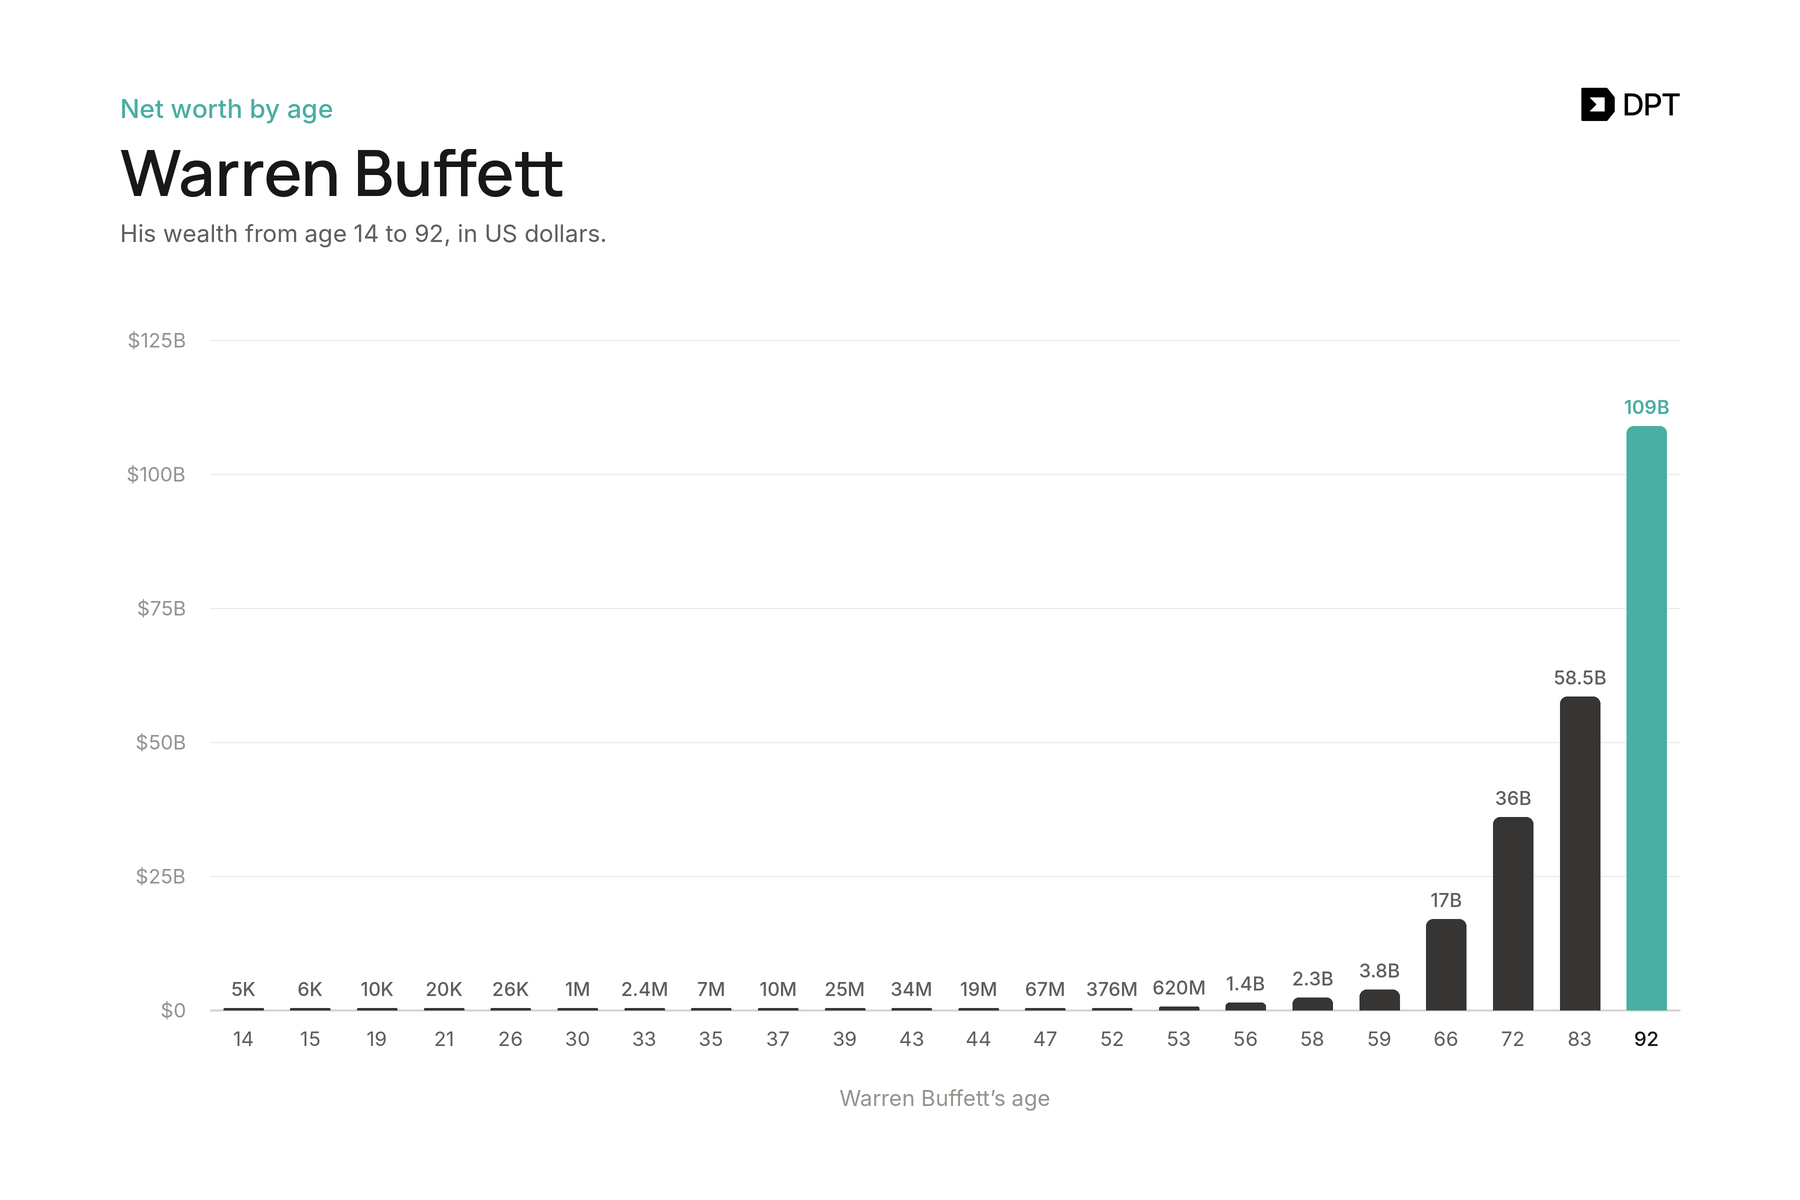
بدأ الاستثمار في عمر 11، لكن الكثير من ثروته بُنيت في وقت لاحق من حياته. بين 1965 و2024، سجّلت شركته، بيركشاير هاثاواي، متوسط عائد سنوي مركب قدره 19.9%. افتراضيًا، من شأن ذلك أن ينمّي استثمارًا بقيمة $10,000 إلى أكثر من $500 مليون.
انظر إلى المخطط مرة أخرى. الجزء الحاد من المنحنى لا يأتي من قفزة مفاجئة في عوائده. بل يأتي من عقود من العوائد المعاد استثمارها تعمل على قاعدة رأس مال استمرت في النمو. 19.9% على $1,000 لمدة عشر سنوات يمنحك نحو $6,140. 19.9% على $1,000,000 لنفس السنوات العشر يمنحك نحو $6.1 مليون.
بالطبع، عوائد بافيت استثنائية، لكن المبدأ ينطبق على الجميع: كلما كان رأس مالك أكبر وبقي مستثمرًا لمدة أطول، مع إعادة استثمار العوائد، كان لدى الفائدة المركبة مجال أكبر للعمل.
كيف تجعل النمو المركب يعمل لصالحك
بما أن رأس المال والوقت هما ما يحددان مقدار ما يمكن أن يفعله التركيب من أجلك، فالهدف بسيط: ابنِ قاعدة رأس مال كبيرة، وابدأ في أقرب وقت ممكن، واستمر في الإضافة إليها، واتركها تنمو.
ابدأ بأكبر قدر تستطيع تحمّله
ابدأ بأكبر مبلغ يمكنك تحمّله بشكل مريح، لأن المبلغ الأكبر يقوم بعمل أكبر بكثير. $500 المستثمرة بعوائد سنوية قدرها 7% ستنمو لتصبح حوالي $1,935 خلال 20 سنة دون أي إضافة إضافية. $25,000 المستثمرة بالطريقة نفسها تنمو لتصبح حوالي $96,742.
قبل الالتزام باستثمار طويل الأجل، تأكد من قدرتك على تغطية نفقاتك اليومية ومن أنك كوّنت صندوق طوارئ.
ابدأ مبكرًا
يبدأ ديفيد الاستثمار بمبلغ $200 شهريًا من سن 25 إلى 65. يبدأ جيريمي بالمبلغ نفسه في سن 35. إذا كان كلاهما يكسب 7% سنويًا، مركّبة شهريًا، ينتهي ديفيد بـ $524,963 وجيريمي بـ $243,994. بحلول 35، يكون ديفيد قد كوّن بالفعل حوالي $34,617، وتستمر تلك البداية المبكرة في رأس المال بالتركيب لمدة 30 سنة أخرى. تلك السنوات العشر الإضافية ضاعفت الرصيد النهائي لديفيد أكثر من الضعف.
قدّم مساهمات منتظمة
البدء المبكر يمنح أموالك وقتًا لتنمو؛ والإضافة إليها بانتظام تنمّي رأس مالك. إذا استثمرت $1,000 بمعدل فائدة سنوي قدره 7%، مركّبة شهريًا، بعد 20 سنة:
| استراتيجية الاستثمار | القيمة التقريبية |
|---|---|
| $1,000 مستثمرة مرة واحدة | $4,039 |
| $1,000 مبدئيًا + $50 شهريًا | $30,085 |
| $1,000 مبدئيًا + $100 شهريًا | $56,131 |
| $1,000 مبدئيًا + $200 شهريًا | $108,223 |
الأرقام من حاسبة الفائدة المركبة. تفترض أن المساهمات تُقدَّم في نهاية كل شهر، دون رسوم أو ضرائب.
الآن، قارن ذلك بالبدء بمبلغ أكبر. إذا استثمرت $25,000 بنفس العائد السنوي 7%، مركّب شهريًا، ولم تقدّم أي مساهمات إضافية، سيكون لديك حوالي $100,968 بعد 20 سنة. هذا ليس بعيدًا عن $108,223 التي ستحصل عليها بالبدء بـ $1,000 وإضافة $200 كل شهر. الفرق؟ مع المساهمات الشهرية، ستكون قد استثمرت $49,000 من أموالك الخاصة، مقارنة بـ $25,000 فقط مع الاستثمار المبدئي الأكبر. المبلغ المبدئي الكبير يقوم بالعمل نفسه تقريبًا بنحو نصف المال.
أعد استثمار أرباحك
إعادة استثمار الأرباح هي ما يُبقي التركيب مستمرًا. كل دولار من الربح تتركه مستثمرًا يصبح جزءًا من رأس مالك ويبدأ في تحقيق عوائد خاصة به. سحب أرباحك على فترات متقطعة يُبطل الغرض كله من النمو المركب.
هذا أحد الأمور التي DPT Earn يتولاها عنك. يُعاد استثمار عائدك تلقائيًا، فيستمر رصيدك كله في التركيب دون خطوات إضافية.
نمِّ رأس مالك مع DPT إيرن
إذا كنت تبحث عن تحقيق عوائد دون التعامل مع عمليات معقدة أو إدارة مراكز التمويل اللامركزي، فإن DPT Pay يقدم نهجًا مباشرًا عبر DPT إيرن.
لتحقيق عائد USDT أو عائد USDC، ما عليك سوى إيداع عملاتك المستقرة في خزنة العائد المرتفع لدى DPT، المدعومة من OnRe. هنا يأتي معدل العائد الخاص بك، وهنا يبرز DPT إيرن: فهو يقدم عائدًا سنويًا نسبته 11% على عملاتك المستقرة، رغم أن هذا المعدل قد يتغير بمرور الوقت.
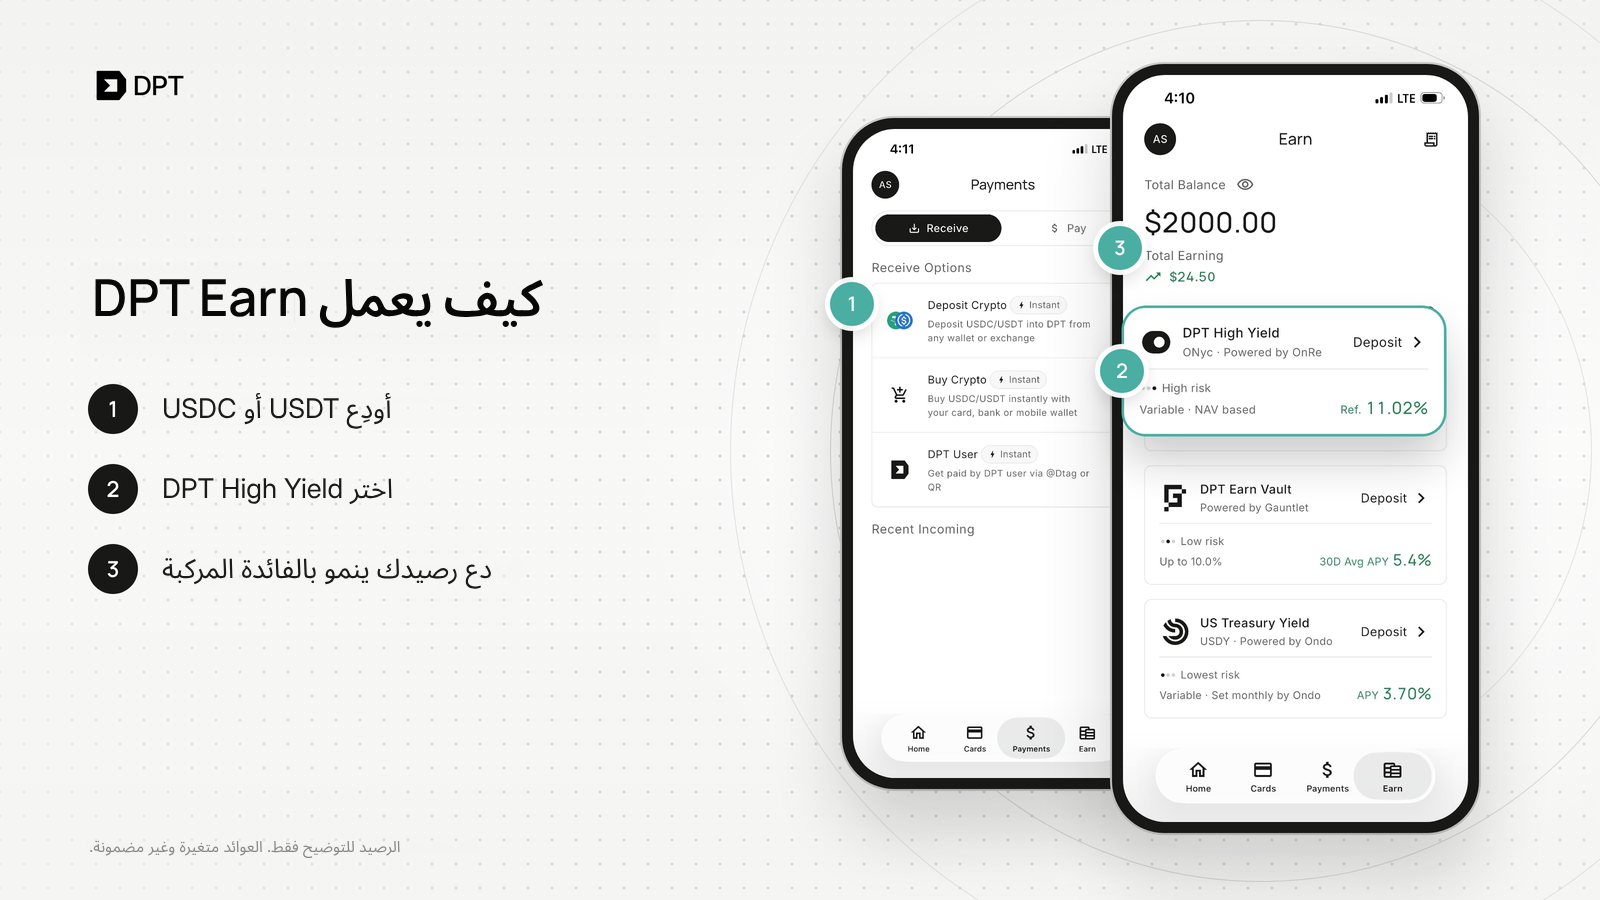
بعائد سنوي نسبته 11%، وبافتراض ثبات المعدل وعدم وجود رسوم أو خسائر، بعد خمس سنوات:
- يمكن أن ينمو $10,000 إلى نحو $16,851، محققًا أرباحًا تبلغ نحو $6,851.
- يمكن أن ينمو $50,000 إلى نحو $84,253، محققًا أرباحًا تبلغ نحو $34,253.
- يمكن أن ينمو $100,000 إلى نحو $168,506، محققًا أرباحًا تبلغ نحو $68,506.
وبعد عشر سنوات، يمكن أن يصل نفس $100,000 إلى نحو $283,942. هذا هو أثر الوقت والمعدل معًا على رأس مالك.
يمكنك سحب أموالك في أي وقت أو استخدام الإنفاق من إيرن لتغطية مدفوعات البطاقة عندما ينخفض رصيد إنفاقك.
كيف يولّد DPT إيرن العائد (والمخاطر)
DPT إيرن مبني على بنية تحتية مالية موثوقة، بمنتجات مدعومة من مزودين راسخين. منتج سندات الخزانة الأمريكية لدينا مدعوم من Ondo، وخزنة إيرن مدعومة من Gauntlet، والعائد المرتفع من OnRe، وهي شركة إعادة تأمين مرخصة ومنظمة في برمودا.
تُحفظ أموالك في محافظ مدعومة من Privy، البنية التحتية للمحافظ اللامركزية من Stripe، ولا يمكن نقلها إلا بتعليماتك. ورغم أن أي استثمار لا يخلو تمامًا من المخاطر، تساعدنا هذه الشراكات على إدارة المخاطر والحفاظ على أمان أموالك.
هل أنت مستعد لمنح رأس مالك وقتًا ليتراكم؟ أودع USDT أو USDC في DPT إيرن ودع عوائدك تتراكم تلقائيًا.
*إخلاء المسؤولية: هذا المقال لأغراض تعليمية فقط ولا يشكل نصيحة مالية أو استثمارية أو قانونية أو ضريبية، ولا توصية بشراء أو بيع أو الاحتفاظ بأي أصل أو باستخدام أي منتج بعينه. جميع الأرقام والأمثلة افتراضية، ومقدمة للتوضيح فقط، ولا تراعي الرسوم أو الضرائب أو ظروفك الشخصية. أسعار الفائدة والعوائد، بما في ذلك تلك المقدمة عبر DPT Pay إيرن، متغيرة وغير مضمونة، والأداء السابق ليس مؤشرًا موثوقًا على النتائج المستقبلية. تحمل الأصول الرقمية، بما في ذلك العملات المستقرة، مخاطر، وقد تخسر بعض أو كل الأموال التي تودعها. *