O Poder dos Juros Compostos: Quando Realmente Compensam?
Os juros compostos compensam quando o seu capital tem tempo para crescer. Veja como o valor inicial, o tempo e a taxa moldam o crescimento do seu investimento.
TL;DR
- Os juros compostos crescem com o capital e o tempo. Quanto mais você investe e quanto mais tempo deixa investido, maiores são os retornos potenciais.
- Começar cedo faz uma grande diferença. Mesmo pequenos investimentos podem crescer significativamente quando têm tempo suficiente para compor.
- Contribuições regulares aceleram o crescimento. Adicionar ao seu investimento de forma consistente aumenta o valor que gera retornos.
- Reinvestir é fundamental. Manter os seus rendimentos investidos permite que eles gerem retornos adicionais.
- DPT Earn facilita a composição. Deposite USDT ou USDC, ganhe rendimentos variáveis de até 11% APY através do DPT High Yield e tenha os seus retornos reinvestidos automaticamente.
Quando os juros compostos começam a fazer diferença? Em termos simples, quando você tem dinheiro suficiente investido e lhe dá tempo suficiente para crescer. Quanto mais você começa, mais pode ganhar em retornos. E quanto mais tempo deixa o seu dinheiro investido, mais esses retornos podem gerar retornos próprios. Mas quanto dinheiro e quanto tempo são realmente necessários para ver uma diferença? Vejamos os números.
Como Funcionam os Juros Compostos?
Os juros compostos são os juros que você ganha sobre o dinheiro que poupou e sobre os juros que ele gerou até o momento. Digamos que você poupou $1,000 a uma taxa de juros de 5% ao ano. Após o primeiro ano, seus juros seriam 5% do seu capital de $1,000, o que resulta em $50. No seu segundo ano, seu capital agora é $1,050 (capital inicial + juros do primeiro ano).
Seus juros do segundo ano então resultam em $52.50. Agora, faça os mesmos cálculos com $100,000. Seus juros do primeiro ano são $5,000, e seus juros do segundo ano são $5,250. A capitalização acrescentou $2.50 ao segundo ano da primeira pessoa. Acrescentou $250 ao da segunda pessoa.
Quando os Juros Compostos Começam a Fazer Diferença?
Tudo se resume a três coisas: seu capital inicial, o tempo e sua taxa de retorno. Capital e tempo são o que mais importa; sua taxa decide a velocidade com que tudo cresce.
Exemplos de Juros Compostos: Por Que Capital e Tempo Importam
Imagine três pessoas investindo $1,000, $10,000 e $100,000, respectivamente, a uma taxa de juros de 10%, com capitalização anual.
| Investimento inicial | Após 1 ano | Após 10 anos |
|---|---|---|
| $1,000 | $1,100 | $2,594 |
| $10,000 | $11,000 | $25,937 |
| $100,000 | $110,000 | $259,374 |
As três pessoas ganham os mesmos 10%. As três esperam os mesmos dez anos. Mas a primeira pessoa ganha $1,594 em juros, enquanto a terceira ganha $159,374. Não é que os juros compostos funcionem melhor para a terceira pessoa; é quanto dinheiro está trabalhando para ela.
O tempo multiplica o efeito. Deixe os $100,000 a 10% por 20 anos em vez de 10 e eles crescem para cerca de $672,750; após 30 anos, cerca de $1.74 milhões. A segunda década acrescenta cerca de $413,000, muito mais do que os $159,374 da primeira década, porque os retornos de cada ano se acumulam sobre um saldo maior.
O que a riqueza de Warren Buffett mostra sobre os juros compostos
Para ver o que acontece quando uma grande base de capital tem tempo para se compor, considere o patrimônio líquido de Warren Buffett.
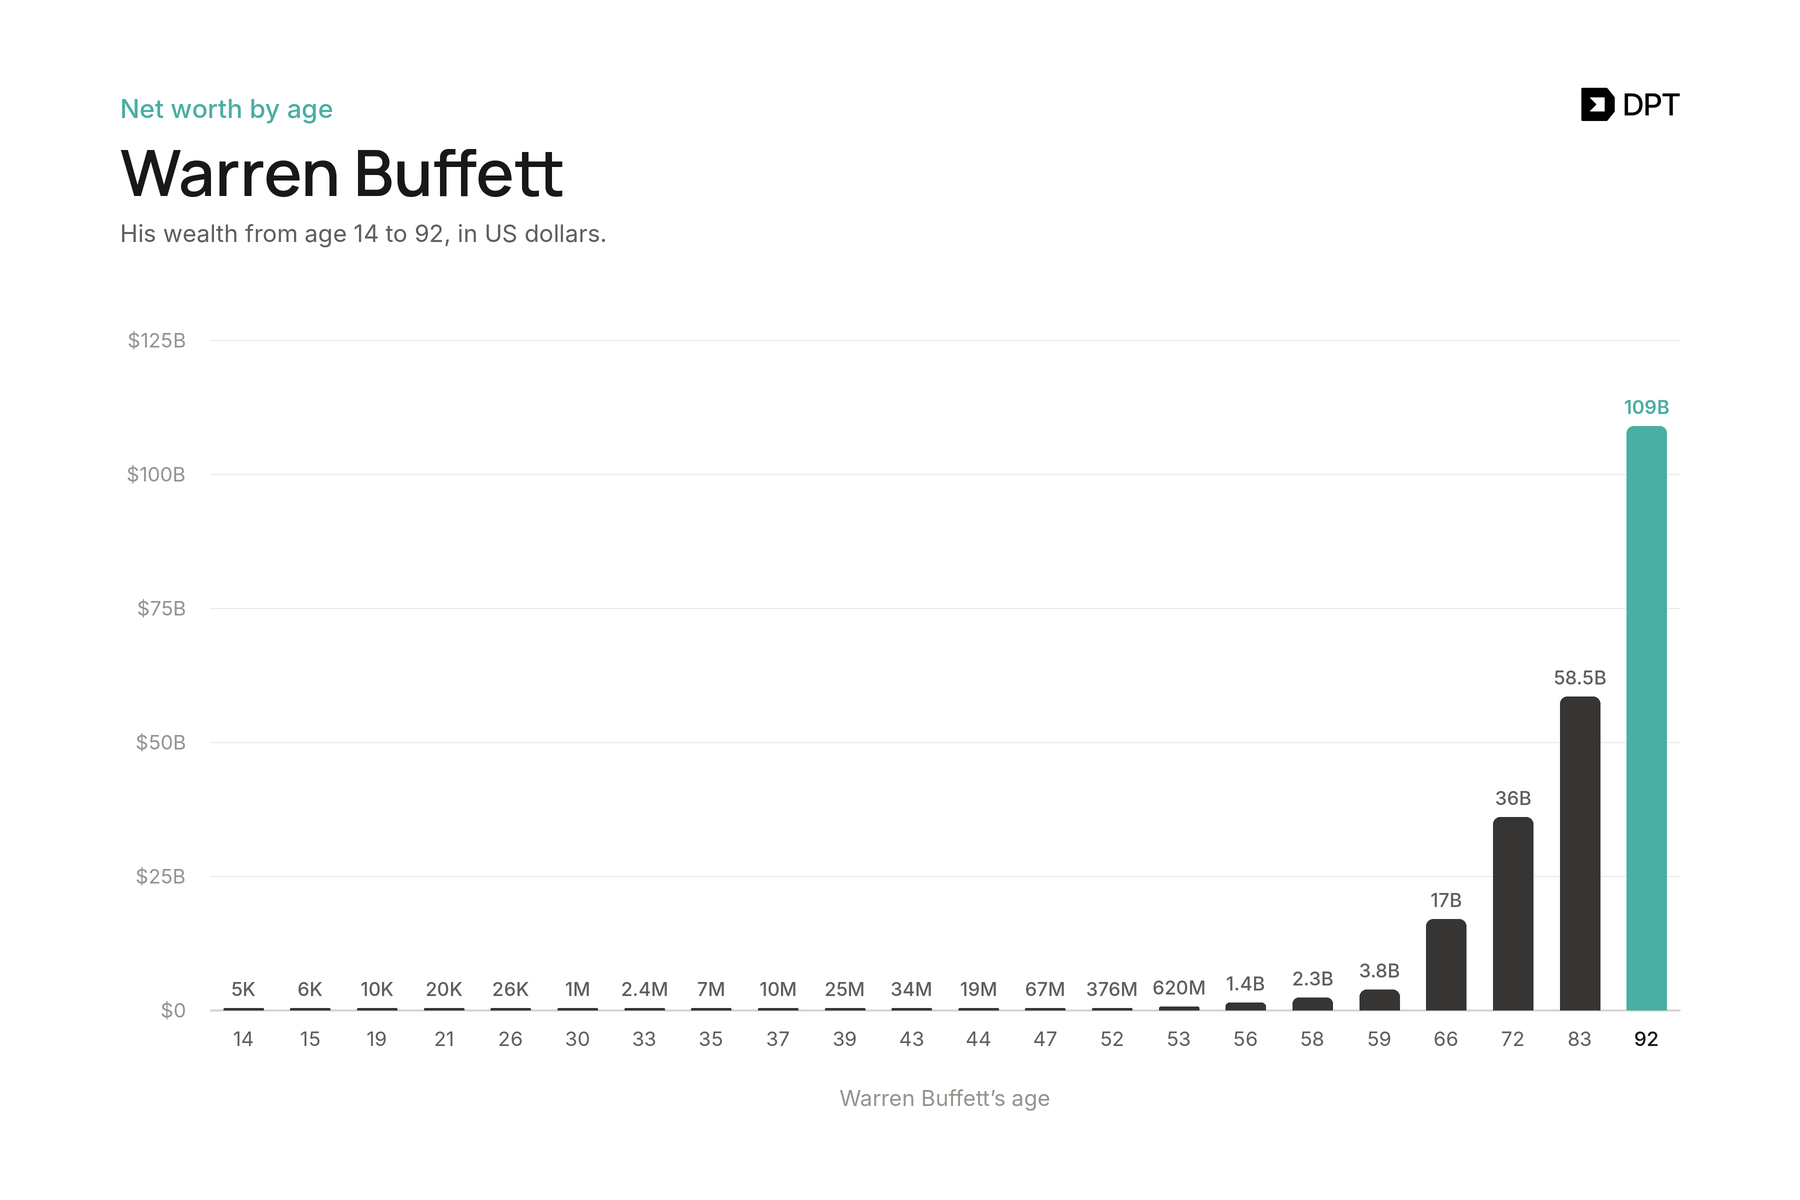
Ele começou a investir aos 11 anos, mas grande parte de sua riqueza foi construída mais tarde na vida. Entre 1965 e 2024, sua empresa, a Berkshire Hathaway, registrou um retorno anual composto médio de 19.9%. Hipoteticamente, isso transformaria um investimento de $10,000 em mais de $500 milhões.
Observe o gráfico novamente. A parte íngreme da curva não vem de um salto repentino nos seus retornos. Vem de décadas de retornos reinvestidos atuando sobre uma base de capital que continuou crescendo. 19.9% sobre $1,000 por dez anos resulta em cerca de $6,140. 19.9% sobre $1,000,000 pelos mesmos dez anos resulta em cerca de $6.1 milhões.
É claro que os retornos de Buffett são excepcionais, mas o princípio se aplica a todos: quanto maior o seu capital e quanto mais tempo ele permanecer investido, com os retornos reinvestidos, mais os juros compostos terão com que trabalhar.
Como Fazer o Crescimento Composto Trabalhar para Você
Como o capital e o tempo determinam o quanto a capitalização composta pode fazer por você, o objetivo é simples: construir uma base de capital substancial, começar o mais cedo possível, continuar adicionando a ela e deixá-la crescer.
Comece Com o Máximo Que Você Puder Pagar
Comece com o maior valor que você puder pagar confortavelmente, porque um valor maior faz muito mais trabalho. $500 investidos a 7% de retornos anuais crescerão para aproximadamente $1,935 ao longo de 20 anos sem nenhuma adição extra. $25,000 investidos da mesma forma crescem para aproximadamente $96,742.
Antes de se comprometer com um investimento de longo prazo, certifique-se de que você pode pagar suas despesas diárias e que construiu um fundo de emergência.
Comece Cedo
David começa a investir $200 mensalmente dos 25 aos 65 anos. Jeremy começa o mesmo valor aos 35. Se ambos ganham 7% por ano, compostos mensalmente, David termina com $524,963 e Jeremy com $243,994. Aos 35, David já construiu cerca de $34,617, e essa vantagem inicial em capital continua a se capitalizar por mais 30 anos. Esses dez anos extras mais que dobraram o saldo final de David.
Faça Contribuições Regulares
Começar cedo dá ao seu dinheiro tempo para crescer; adicionar a ele regularmente faz seu capital crescer. Se você investir $1,000 a uma taxa de juros anual de 7%, composta mensalmente, após 20 anos:
| Estratégia de investimento | Valor aproximado |
|---|---|
| $1,000 investidos uma vez | $4,039 |
| $1,000 inicialmente + $50 mensalmente | $30,085 |
| $1,000 inicialmente + $100 mensalmente | $56,131 |
| $1,000 inicialmente + $200 mensalmente | $108,223 |
Valores de uma calculadora de juros compostos. Assume que as contribuições são feitas no final de cada mês, sem taxas ou impostos.
Agora, compare isso com começar com um valor maior. Se você investisse $25,000 com o mesmo retorno anual de 7%, composto mensalmente, e não fizesse contribuições adicionais, você teria cerca de $100,968 após 20 anos. Isso não está longe dos $108,223 que você obteria começando com $1,000 e adicionando $200 todo mês. A diferença? Com as contribuições mensais, você teria investido $49,000 do seu próprio dinheiro, em comparação com apenas $25,000 com o investimento inicial maior. Um valor inicial grande faz quase o mesmo trabalho com cerca de metade do dinheiro.
Reinvista Seus Ganhos
Reinvestir os ganhos é o que mantém a capitalização composta em andamento. Cada dólar de lucro que você deixa investido se torna parte do seu capital e começa a gerar retornos próprios. Retirar seu lucro em intervalos anula todo o propósito do crescimento composto.
Isso é algo que o DPT Earn cuida para você. Seu rendimento é reinvestido automaticamente, então todo o seu saldo continua a se capitalizar sem etapas extras.
Aumente o Seu Capital Com DPT Earn
Se procura obter retornos sem lidar com processos complicados ou gerir posições DeFi, DPT Pay oferece uma abordagem simples através do DPT Earn.
Para obter um rendimento de USDT ou um rendimento de USDC, basta depositar as suas stablecoins no cofre High Yield da DPT, com tecnologia da OnRe. É aqui que entra a sua taxa, e é aqui que o DPT Earn se destaca: oferece uma APY de 11% sobre as suas stablecoins, embora esta taxa possa variar ao longo do tempo.
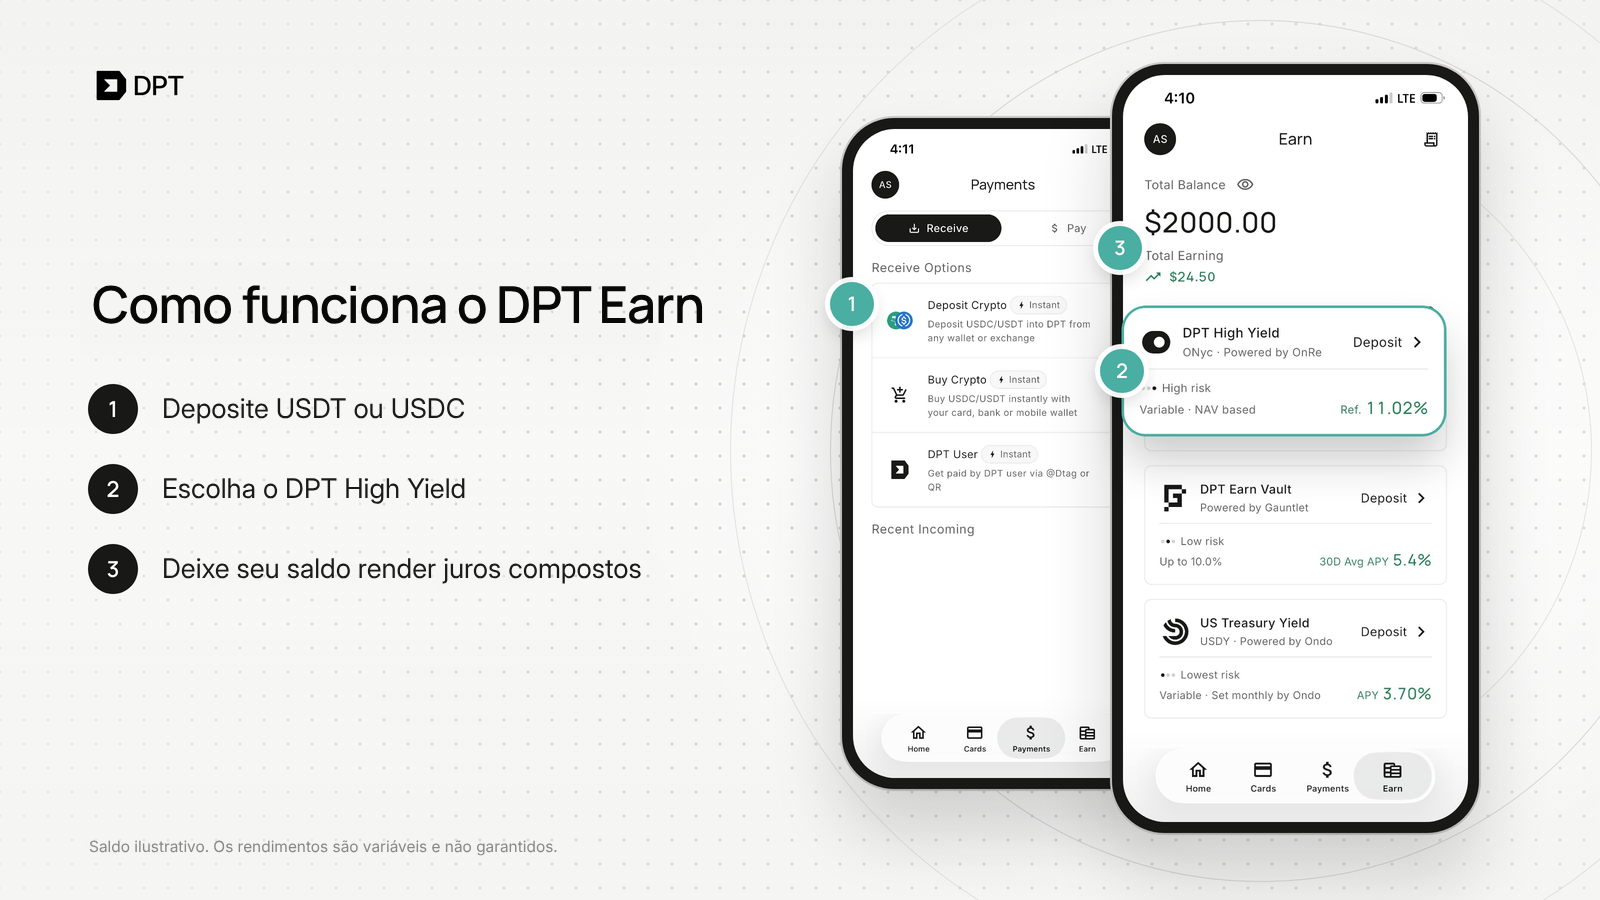
Com uma APY de 11%, assumindo que a taxa se mantém e que não existem taxas ou perdas, após cinco anos:
- $10,000 poderiam crescer para cerca de $16,851, gerando cerca de $6,851.
- $50,000 poderiam crescer para cerca de $84,253, gerando cerca de $34,253.
- $100,000 poderiam crescer para cerca de $168,506, gerando cerca de $68,506.
Ao fim de dez anos, os mesmos $100,000 poderiam atingir cerca de $283,942. É o tempo e a taxa a trabalharem em conjunto sobre o seu capital.
Pode levantar os seus fundos a qualquer momento ou utilizar Spend from Earn para cobrir pagamentos com o cartão quando o seu saldo de despesas estiver baixo.
Como o DPT Earn Gera Rendimento (e os Riscos)
O DPT Earn assenta numa infraestrutura financeira de confiança, com produtos suportados por fornecedores estabelecidos. O nosso produto de Títulos do Tesouro dos EUA é garantido pela Ondo, o Earn Vault é suportado pela Gauntlet e o High Yield pela OnRe, uma resseguradora licenciada e regulada nas Bermudas.
Os seus fundos são mantidos em carteiras suportadas pela Privy, a infraestrutura de carteiras Web3 da Stripe, e só podem ser movimentados segundo as suas instruções. Embora nenhum investimento seja totalmente isento de risco, estas parcerias ajudam-nos a gerir riscos e a manter os seus fundos seguros.
Pronto para dar tempo ao seu capital para capitalizar? Deposite USDT ou USDC no DPT Earn e deixe os seus retornos capitalizarem automaticamente.
*Aviso legal: Este artigo tem fins exclusivamente educativos e não constitui aconselhamento financeiro, de investimento, jurídico ou fiscal, nem uma recomendação para comprar, vender ou deter qualquer ativo ou para utilizar qualquer produto específico. Todos os valores e exemplos são hipotéticos, são fornecidos apenas a título ilustrativo e não têm em conta taxas, impostos ou as suas circunstâncias pessoais. As taxas de juro e os rendimentos, incluindo os oferecidos através do DPT Pay Earn, são variáveis e não garantidos, e o desempenho passado não é um indicador fiável de resultados futuros. Os ativos digitais, incluindo stablecoins, envolvem risco, e pode perder parte ou a totalidade do dinheiro que depositar. *