El poder del interés compuesto: ¿cuándo merece realmente la pena?
El interés compuesto merece la pena cuando tu capital tiene tiempo para crecer. Descubre cómo tu importe inicial, el tiempo y la tasa determinan el crecimiento de tu inversión.
TL;DR
- El interés compuesto crece con el capital y el tiempo. Cuanto más inviertas y más tiempo lo dejes invertido, mayores serán los rendimientos potenciales.
- Empezar pronto marca una gran diferencia. Incluso las inversiones pequeñas pueden crecer significativamente si se les da suficiente tiempo para capitalizarse.
- Las aportaciones periódicas aceleran el crecimiento. Añadir a tu inversión de forma constante aumenta la cantidad que genera rendimientos.
- Reinvertir es clave. Mantener tus ganancias invertidas les permite generar rendimientos adicionales.
- DPT Earn facilita la capitalización. Deposita USDT o USDC, obtén rendimientos variables de hasta 11% APY a través de DPT High Yield y haz que tus rendimientos se reinviertan automáticamente.
¿Cuándo empieza a marcar la diferencia el interés compuesto? En pocas palabras, cuando tienes suficiente dinero invertido y le das suficiente tiempo para crecer. Cuanto más empieces, más puedes ganar en rendimientos. Y cuanto más tiempo dejes tu dinero invertido, más podrán esos rendimientos generar rendimientos propios. Pero, ¿cuánto dinero y cuánto tiempo se necesita realmente para ver una diferencia? Veamos los números.
¿Cómo funciona el interés compuesto?
El interés compuesto es el interés que se gana sobre el dinero ahorrado y sobre los intereses que este ha generado hasta el momento. Supongamos que ahorraste $1,000 a una tasa de interés del 5% anual. Tras el primer año, tu interés sería del 5% de tu capital de $1,000, lo que equivale a $50. En tu segundo año, tu capital ahora es de $1,050 (capital inicial + intereses del primer año).
Tu interés del segundo año asciende entonces a $52.50. Ahora, aplica las mismas cifras con $100,000. Tu interés del primer año es $5,000, y tu interés del segundo año es $5,250. La capitalización añadió $2.50 al segundo año de la primera persona. A la segunda persona le añadió $250.
¿Cuándo empieza a marcar la diferencia el interés compuesto?
Todo se reduce a tres cosas: tu capital inicial, el tiempo y tu tasa de rendimiento. El capital y el tiempo son lo más importante; tu tasa decide la rapidez con la que todo crece.
Ejemplos de interés compuesto: por qué importan el capital y el tiempo
Imagina a tres personas que invierten $1,000, $10,000 y $100,000 respectivamente a una tasa de interés del 10%, compuesto anualmente.
| Inversión inicial | Después de 1 año | Después de 10 años |
|---|---|---|
| $1,000 | $1,100 | $2,594 |
| $10,000 | $11,000 | $25,937 |
| $100,000 | $110,000 | $259,374 |
Las tres personas ganan el mismo 10%. Las tres esperan los mismos diez años. Pero la primera persona gana $1,594 en intereses, mientras que la tercera gana $159,374. No es que el interés compuesto funcione mejor para la tercera persona; es cuánto dinero está trabajando para ellas.
El tiempo multiplica el efecto. Deja los $100,000 al 10% durante 20 años en lugar de 10 y crece hasta aproximadamente $672,750; después de 30 años, alrededor de $1.74 millones. La segunda década añade aproximadamente $413,000, mucho más que los $159,374 de la primera década, porque los rendimientos de cada año se acumulan sobre un saldo mayor.
Lo que la riqueza de Warren Buffett muestra sobre el interés compuesto
Para ver qué sucede cuando se le da tiempo a una gran base de capital para capitalizarse, considere el patrimonio neto de Warren Buffett.
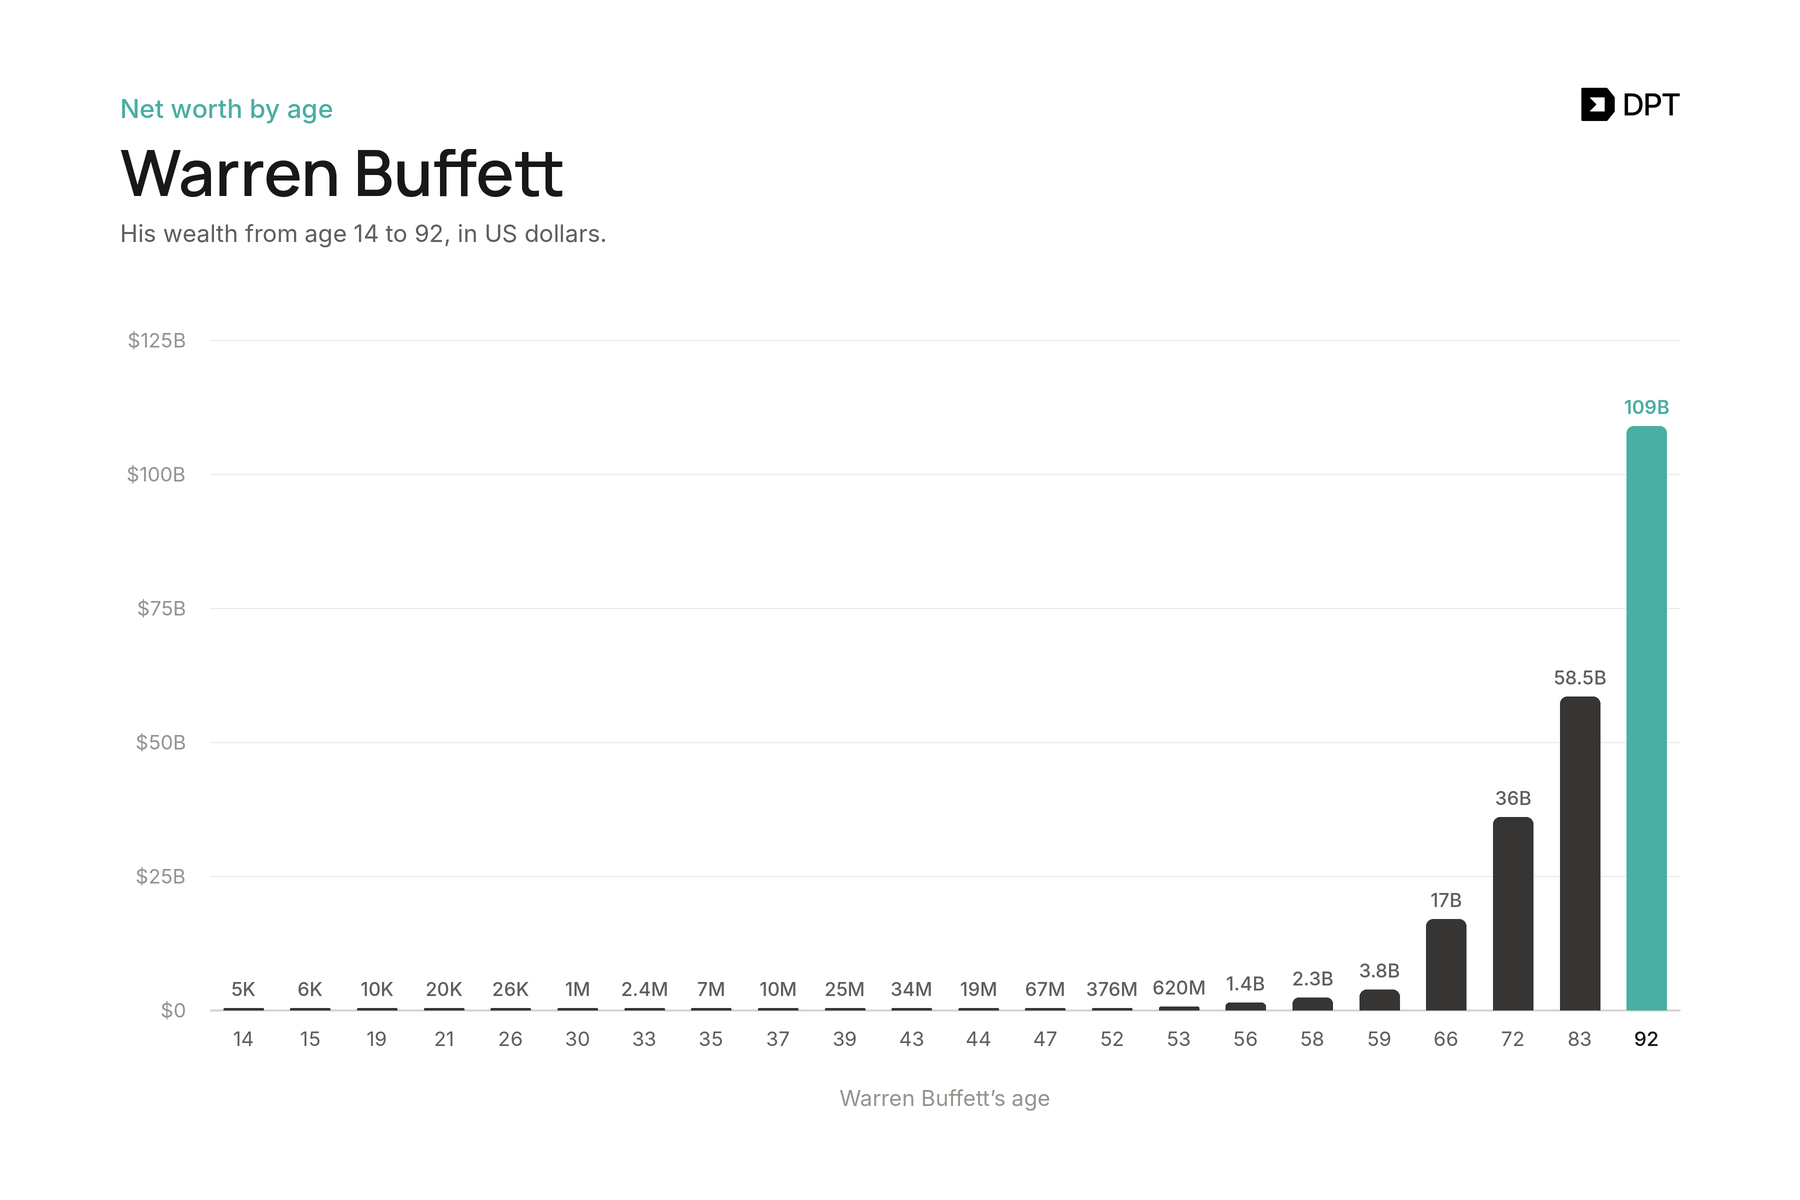
Comenzó a invertir a los 11 años, pero gran parte de su riqueza se construyó más adelante en su vida. Entre 1965 y 2024, su empresa, Berkshire Hathaway, registró un rendimiento anual compuesto promedio de 19.9%. Hipotéticamente, esto convertiría una inversión de $10,000 en más de $500 millones.
Observe el gráfico de nuevo. La parte empinada de la curva no proviene de un salto repentino en sus rendimientos. Proviene de décadas de rendimientos reinvertidos trabajando sobre una base de capital que seguía creciendo. 19.9% sobre $1,000 durante diez años le da aproximadamente $6,140. 19.9% sobre $1,000,000 durante los mismos diez años le da aproximadamente $6.1 millones.
Por supuesto, los rendimientos de Buffett son excepcionales, pero el principio se aplica a todos: cuanto mayor sea su capital y más tiempo permanezca invertido, con los rendimientos reinvertidos, más tendrá con qué trabajar la capitalización.
Cómo hacer que el crecimiento compuesto trabaje para ti
Dado que el capital y el tiempo determinan cuánto puede hacer la capitalización por ti, el objetivo es simple: construir una base de capital sustancial, empezar lo antes posible, seguir añadiendo a ella y dejarla crecer.
Empieza con tanto como puedas permitirte
Empieza con la mayor cantidad que puedas permitirte cómodamente, porque una cantidad mayor hace mucho más trabajo. $500 invertidos con rendimientos anuales del 7% crecerán hasta aproximadamente $1,935 en 20 años sin aportaciones adicionales. $25,000 invertidos de la misma manera crecen hasta aproximadamente $96,742.
Antes de comprometerte con una inversión a largo plazo, asegúrate de que puedes cubrir tus gastos diarios y de que has constituido un fondo de emergencia.
Empieza pronto
David empieza a invertir $200 mensuales desde los 25 hasta los 65 años. Jeremy empieza la misma cantidad a los 35. Si ambos ganan un 7% anual, capitalizado mensualmente, David termina con $524,963 y Jeremy con $243,994. Para 35, David ya ha acumulado alrededor de $34,617, y esa ventaja inicial en capital sigue capitalizándose durante otros 30 años. Esos diez años adicionales más que duplicaron el saldo final de David.
Haz aportaciones periódicas
Empezar pronto da tiempo a tu dinero para crecer; añadir a él con regularidad hace crecer tu capital. Si inviertes $1,000 a una tasa de interés anual del 7%, capitalizada mensualmente, después de 20 años:
| Estrategia de inversión | Valor aproximado |
|---|---|
| $1,000 invertidos una vez | $4,039 |
| $1,000 inicialmente + $50 mensuales | $30,085 |
| $1,000 inicialmente + $100 mensuales | $56,131 |
| $1,000 inicialmente + $200 mensuales | $108,223 |
Cifras de una calculadora de interés compuesto. Asume que las aportaciones se realizan al final de cada mes, sin comisiones ni impuestos.
Ahora, compara eso con empezar con una cantidad mayor. Si invirtieras $25,000 con el mismo rendimiento anual del 7%, capitalizado mensualmente, y no hicieras aportaciones adicionales, tendrías alrededor de $100,968 después de 20 años. Eso no está lejos de los $108,223 que obtendrías empezando con $1,000 y añadiendo $200 cada mes. ¿La diferencia? Con las aportaciones mensuales, habrías invertido $49,000 de tu propio dinero, en comparación con solo $25,000 con la inversión inicial mayor. Una cantidad inicial grande hace casi el mismo trabajo con aproximadamente la mitad del dinero.
Reinvierte tus ganancias
Reinvertir las ganancias es lo que mantiene en marcha la capitalización. Cada dólar de beneficio que dejas invertido pasa a formar parte de tu capital y empieza a generar rendimientos propios. Retirar tu beneficio a intervalos frustra todo el propósito del crecimiento compuesto.
Eso es algo que DPT Earn gestiona por ti. Tu rendimiento se reinvierte automáticamente, de modo que todo tu saldo sigue capitalizándose sin pasos adicionales.
Aumenta tu capital con DPT Earn
Si buscas obtener rendimientos sin lidiar con procesos complicados ni gestionar posiciones DeFi, DPT Pay ofrece un enfoque sencillo a través de DPT Earn.
Para obtener un rendimiento del USDT o un rendimiento del USDC, simplemente deposita tus stablecoins en la bóveda de Alto Rendimiento de DPT, impulsada por OnRe. Aquí es donde entra en juego tu tasa, y donde DPT Earn se destaca: ofrece un APY del 11% sobre tus stablecoins, aunque esta tasa podría variar con el tiempo.
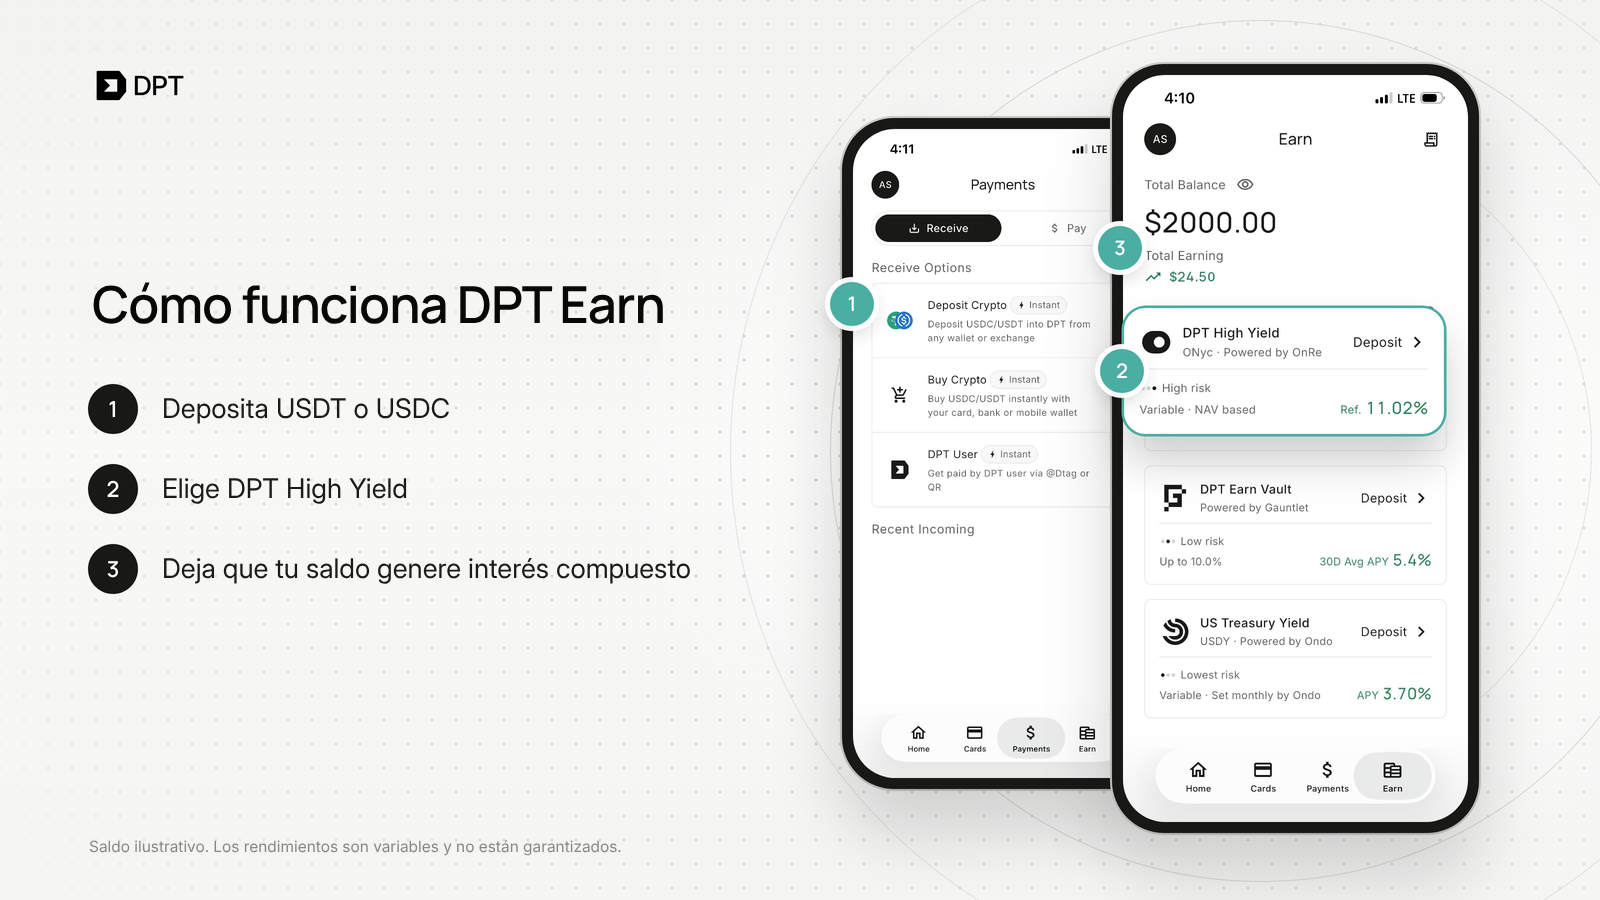
Con un APY del 11%, suponiendo que la tasa se mantenga y no haya comisiones ni pérdidas, después de cinco años:
- $10,000 podría crecer hasta aproximadamente $16,851, generando alrededor de $6,851.
- $50,000 podría crecer hasta aproximadamente $84,253, generando alrededor de $34,253.
- $100,000 podría crecer hasta aproximadamente $168,506, generando alrededor de $68,506.
Dale diez años y los mismos $100,000 podrían alcanzar aproximadamente $283,942. Eso es el tiempo y la tasa trabajando juntos sobre tu capital.
Puedes retirar tus fondos en cualquier momento o usar Gastar desde Earn para cubrir los pagos con tarjeta cuando tu saldo de gasto sea bajo.
Cómo DPT Earn genera rendimiento (y los riesgos)
DPT Earn se basa en infraestructura financiera confiable, con productos impulsados por proveedores consolidados. Nuestro producto de Bonos del Tesoro de EE. UU. está respaldado por Ondo, Earn Vault está impulsado por Gauntlet, y Alto Rendimiento por OnRe, un reasegurador con licencia regulado en Bermudas.
Tus fondos se mantienen en carteras impulsadas por Privy, la infraestructura de cartera Web3 de Stripe, y solo pueden moverse según tus instrucciones. Aunque ninguna inversión está completamente libre de riesgos, estas alianzas nos ayudan a gestionar los riesgos y mantener tus fondos seguros.
¿Listo para darle tiempo a tu capital para capitalizarse? Deposita USDT o USDC en DPT Earn y deja que tus rendimientos se capitalicen automáticamente.
*Aviso legal: Este artículo tiene fines educativos únicamente y no constituye asesoramiento financiero, de inversión, legal o fiscal, ni una recomendación de comprar, vender o mantener ningún activo ni de usar ningún producto en particular. Todas las cifras y ejemplos son hipotéticos, se proporcionan solo a modo ilustrativo y no tienen en cuenta comisiones, impuestos ni tus circunstancias personales. Las tasas de interés y los rendimientos, incluidos los ofrecidos a través de DPT Pay Earn, son variables y no están garantizados, y el rendimiento pasado no es un indicador fiable de resultados futuros. Los activos digitales, incluidas las stablecoins, conllevan riesgo, y podrías perder parte o la totalidad del dinero que deposites. *