Сила сложного процента: когда он действительно окупается?
Сложный процент окупается, когда у вашего капитала есть время для роста. Узнайте, как начальная сумма, время и ставка формируют рост ваших инвестиций.
TL;DR
- Сложный процент растёт вместе с капиталом и временем. Чем больше вы инвестируете и чем дольше оставляете инвестиции, тем выше потенциальная доходность.
- Ранний старт имеет большое значение. Даже небольшие инвестиции могут значительно вырасти, если дать им достаточно времени для начисления сложного процента.
- Регулярные взносы ускоряют рост. Постоянное пополнение инвестиций увеличивает сумму, на которую начисляется доход.
- Реинвестирование — ключевой фактор. Сохранение дохода в инвестициях позволяет ему генерировать дополнительный доход.
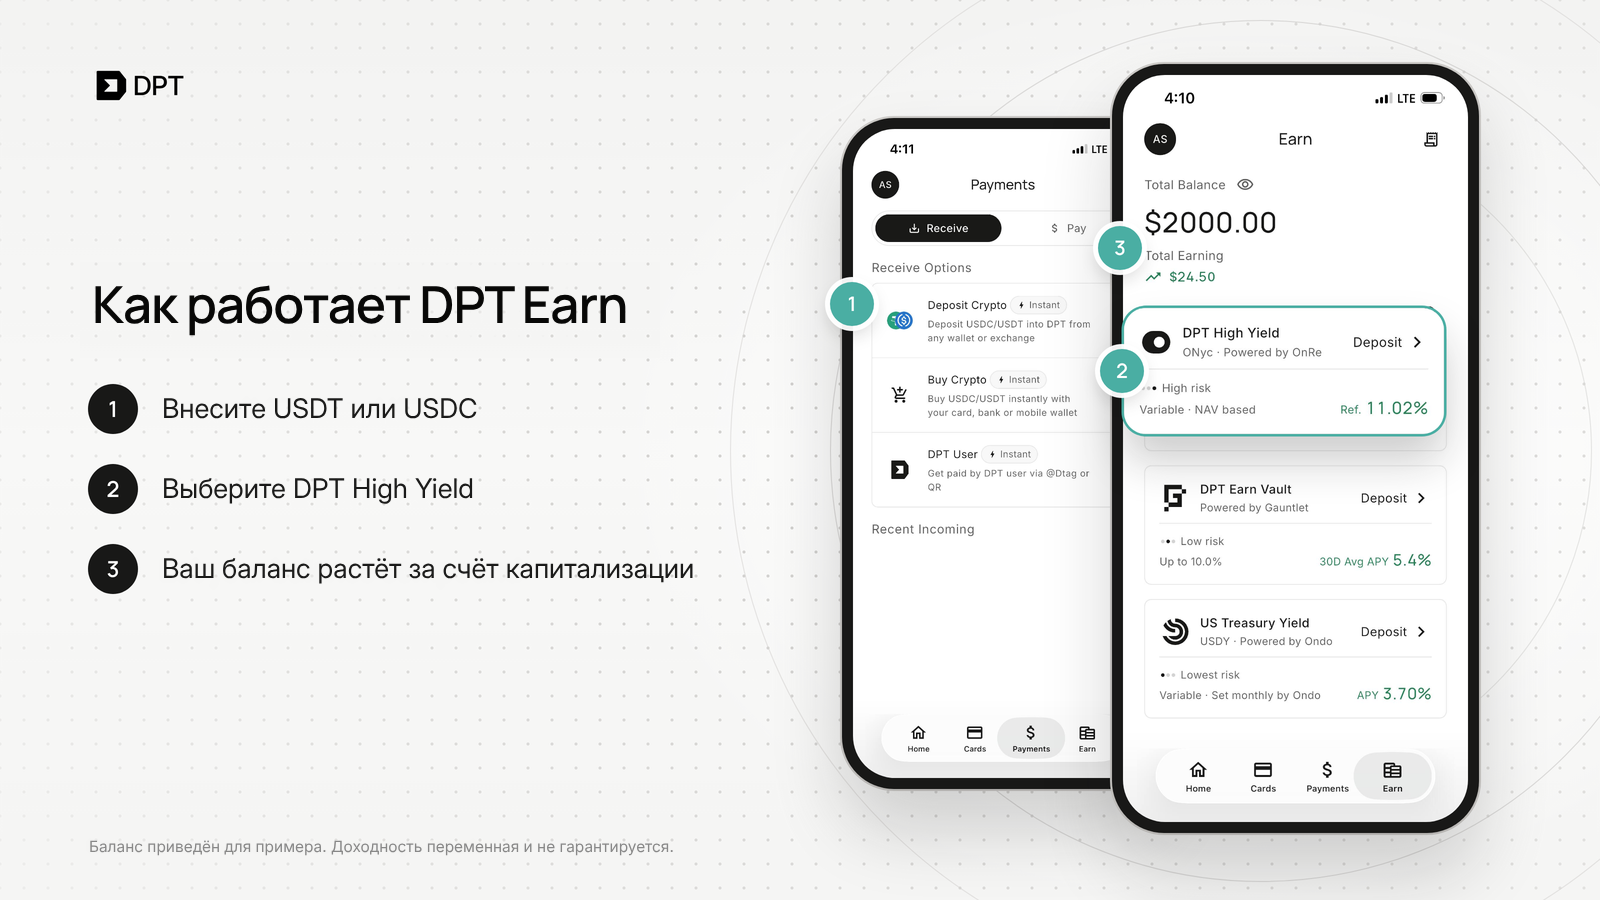
- DPT Earn упрощает начисление сложного процента. Внесите USDT или USDC, получайте переменную доходность до 11% APY через DPT High Yield, и ваш доход будет автоматически реинвестироваться.
Когда сложный процент начинает иметь значение? Проще говоря, когда у вас достаточно вложенных средств и достаточно времени для их роста. Чем больше вы начинаете с собой, тем больше можете заработать на доходности. И чем дольше вы оставляете деньги вложенными, тем больше эта доходность может генерировать собственную доходность. Но сколько денег и сколько времени на самом деле нужно, чтобы увидеть разницу? Давайте посмотрим на цифры.
Как работают сложные проценты?
Сложные проценты — это проценты, которые вы получаете на сбережённые деньги и на проценты, начисленные к настоящему моменту. Допустим, вы сберегли $1,000 под процентную ставку 5% в год. По истечении первого года ваши проценты составят 5% от вашего капитала в $1,000, что в сумме даёт $50. На второй год ваш капитал теперь составляет $1,050 (первоначальный капитал + проценты за первый год).
Тогда проценты за второй год составят $52.50. Теперь выполните тот же расчёт с $100,000. Ваши проценты за первый год составят $5,000, а проценты за второй год — $5,250. Капитализация добавила $2.50 к сумме второго года первого человека. Второму человеку она добавила $250.
Когда сложный процент начинает иметь значение?
Всё сводится к трём вещам: вашему стартовому капиталу, времени и норме доходности. Капитал и время важнее всего; ваша ставка определяет, насколько быстро всё это растёт.
Примеры сложного процента: почему важны капитал и время
Представьте трёх человек, инвестирующих $1,000, $10,000 и $100,000 соответственно под процентную ставку 10% с ежегодным начислением сложного процента.
| Стартовая инвестиция | Через 1 год | Через 10 лет |
|---|---|---|
| $1,000 | $1,100 | $2,594 |
| $10,000 | $11,000 | $25,937 |
| $100,000 | $110,000 | $259,374 |
Все трое получают одинаковые 10%. Все трое ждут одинаковые десять лет. Но первый человек зарабатывает $1,594 в виде процентов, а третий — $159,374. Дело не в том, что сложный процент лучше работает для третьего человека; дело в том, сколько денег на них работает.
Время умножает эффект. Оставьте $100,000 под 10% на 20 лет вместо 10, и оно вырастет примерно до $672,750; через 30 лет — примерно до $1.74 миллионов. Второе десятилетие добавляет около $413,000, гораздо больше, чем $159,374 первого десятилетия, потому что доходность каждого года начисляется на больший баланс.
Что состояние Уоррена Баффета говорит о сложном проценте
Чтобы увидеть, что происходит, когда крупной капитальной базе дают время для начисления сложного процента, рассмотрим чистое состояние Уоррена Баффета.
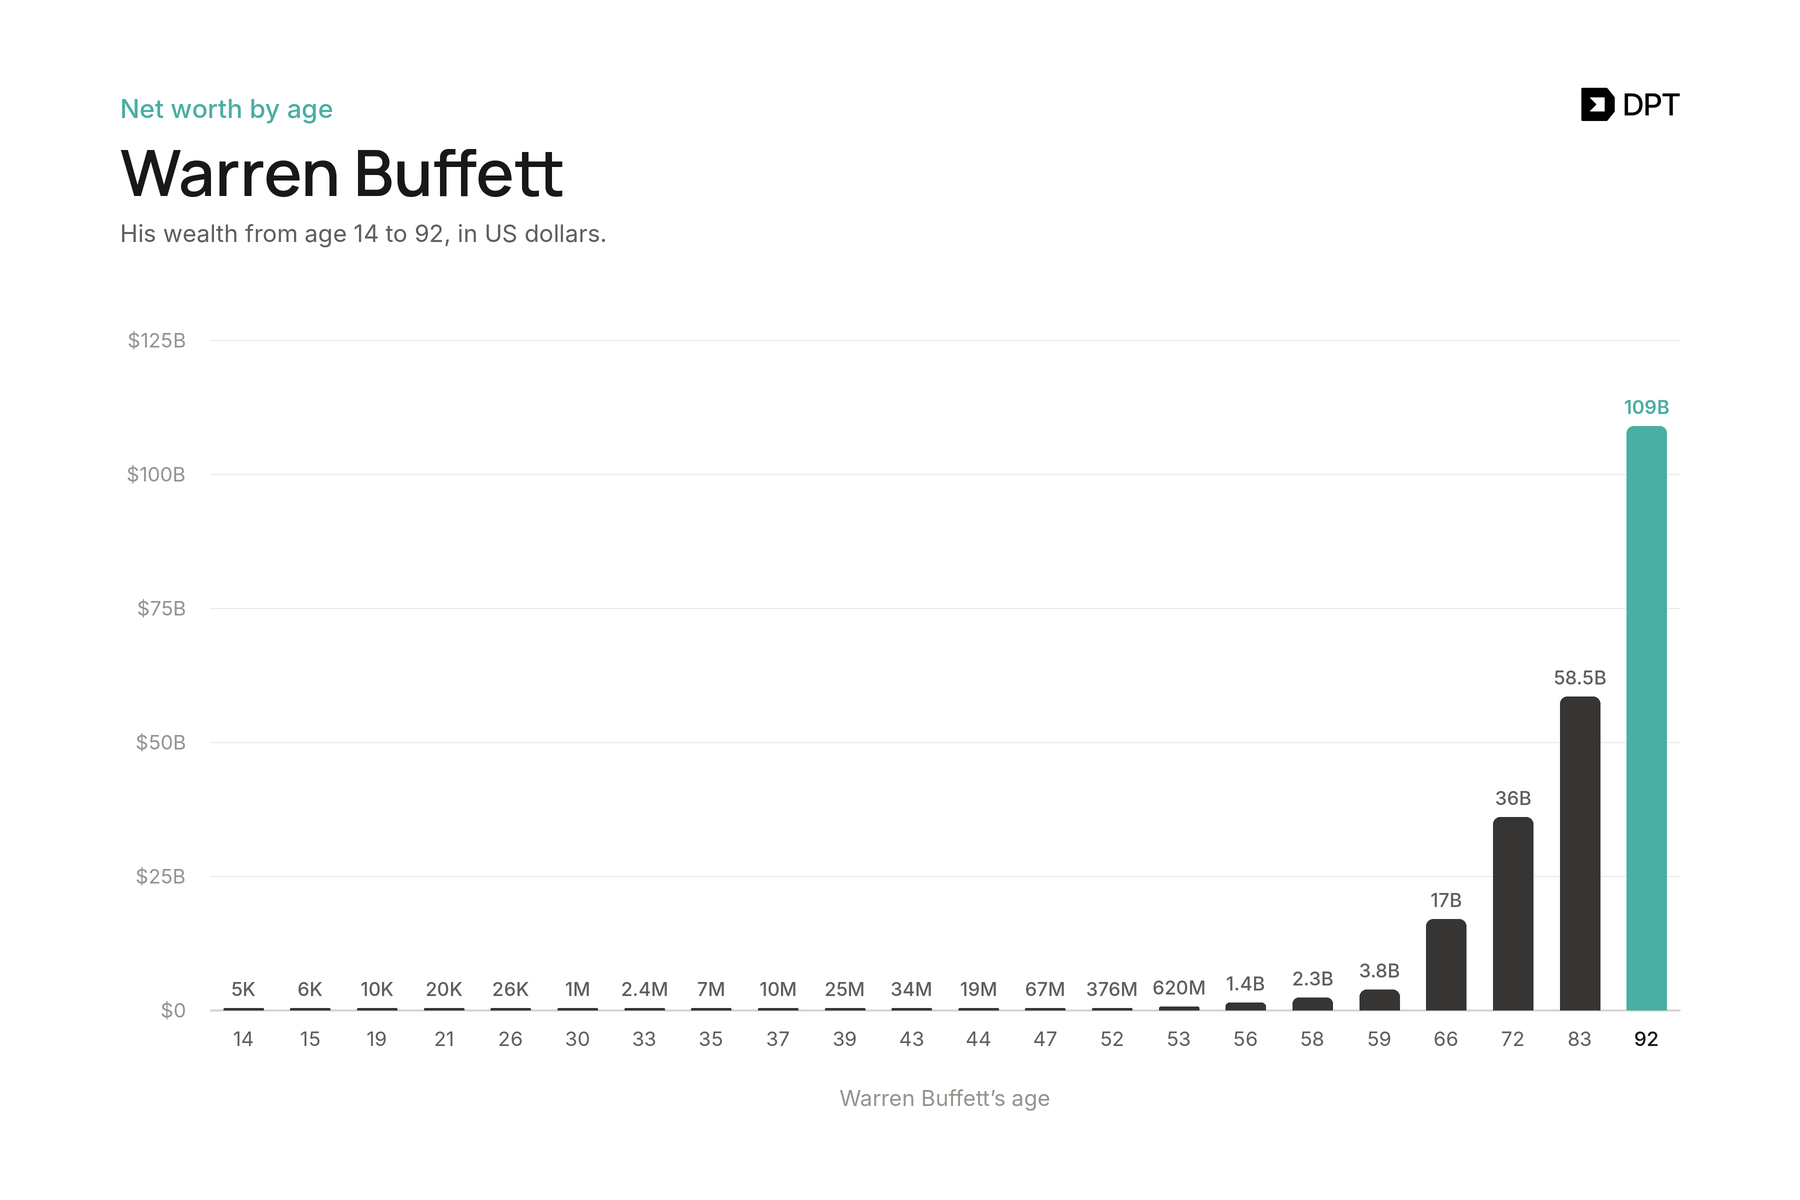
Он начал инвестировать в возрасте 11, но значительная часть его состояния была создана позже в жизни. В период между 1965 и 2024 его компания Berkshire Hathaway зафиксировала среднюю совокупную годовую доходность 19.9%. Гипотетически это превратило бы инвестицию в размере $10,000 в более чем $500 миллионов.
Посмотрите на диаграмму ещё раз. Крутая часть кривой возникает не из-за внезапного скачка его доходности. Она возникает из-за десятилетий реинвестированных доходов, работающих на капитальную базу, которая продолжала расти. 19.9% на $1,000 в течение десяти лет даёт вам около $6,140. 19.9% на $1,000,000 за те же десять лет даёт вам около $6.1 миллионов.
Разумеется, доходность Баффета исключительна, но принцип применим ко всем: чем больше ваш капитал и чем дольше он остаётся инвестированным с реинвестированием доходов, тем больше у сложного процента возможностей для работы.
Как заставить сложный процент работать на вас
Поскольку капитал и время определяют, насколько эффективным может быть сложный процент, цель проста: создать солидную базу капитала, начать как можно раньше, постоянно пополнять её и дать ей расти.
Начните с максимально возможной суммы
Начните с наибольшей суммы, которую вы можете себе позволить без ущерба для бюджета, потому что большая сумма делает гораздо больше работы. $500, инвестированные под 7% годовых, вырастут примерно до $1,935 за 20 лет без дополнительных вложений. $25,000, инвестированные таким же образом, вырастут примерно до $96,742.
Прежде чем брать на себя долгосрочные инвестиционные обязательства, убедитесь, что вы можете покрывать повседневные расходы и у вас сформирован резервный фонд.
Начните раньше
Дэвид начинает инвестировать $200 ежемесячно с 25 до 65 лет. Джереми начинает с той же суммы в 35. Если оба получают 7% в год с ежемесячным начислением сложного процента, у Дэвида в итоге будет $524,963, а у Джереми — $243,994. К 35 Дэвид уже накопил около $34,617, и это преимущество в капитале продолжает приносить сложный процент ещё 30 лет. Эти дополнительные десять лет более чем удвоили итоговый баланс Дэвида.
Делайте регулярные взносы
Ранний старт даёт вашим деньгам время расти; регулярные пополнения увеличивают ваш капитал. Если вы инвестируете $1,000 под годовую процентную ставку 7% с ежемесячным начислением сложного процента, через 20 лет:
| Инвестиционная стратегия | Примерная стоимость |
|---|---|
| $1,000 инвестированы один раз | $4,039 |
| $1,000 первоначально + $50 ежемесячно | $30,085 |
| $1,000 первоначально + $100 ежемесячно | $56,131 |
| $1,000 первоначально + $200 ежемесячно | $108,223 |
Цифры из калькулятора сложного процента. Предполагается, что взносы делаются в конце каждого месяца, без учёта комиссий и налогов.
Теперь сравните это с началом с более крупной суммы. Если бы вы инвестировали $25,000 под ту же годовую доходность 7% с ежемесячным начислением сложного процента и не делали дополнительных взносов, через 20 лет у вас было бы около $100,968. Это ненамного меньше $108,223, которые вы получили бы, начав с $1,000 и добавляя $200 каждый месяц. В чём разница? При ежемесячных взносах вы вложили бы $49,000 собственных денег, по сравнению с всего $25,000 при крупном первоначальном взносе. Крупная стартовая сумма делает почти ту же работу примерно за половину денег.
Реинвестируйте доход
Реинвестирование дохода — это то, что поддерживает работу сложного процента. Каждый доллар прибыли, который вы оставляете инвестированным, становится частью вашего капитала и начинает приносить собственный доход. Вывод прибыли через определённые интервалы сводит на нет весь смысл сложного роста.
Это одна из задач, которую DPT Earn решает за вас. Ваша доходность реинвестируется автоматически, поэтому весь ваш баланс продолжает расти по принципу сложного процента без дополнительных действий.
Приумножайте капитал с DPT Earn
Если вы хотите получать доход без сложных процессов и управления позициями в DeFi, DPT Pay предлагает простой подход через DPT Earn.
Чтобы получать доходность USDT или доходность USDC, достаточно внести свои стейблкоины в хранилище High Yield от DPT, работающее на базе OnRe. Здесь и вступает в силу ваша ставка, и здесь DPT Earn выделяется: он предлагает 11% годовых на ваши стейблкоины, хотя эта ставка может меняться со временем.
При 11% годовых, если ставка сохранится и не будет комиссий или убытков, через пять лет:
- $10,000 может вырасти примерно до $16,851, принеся около $6,851.
- $50,000 может вырасти примерно до $84,253, принеся около $34,253.
- $100,000 может вырасти примерно до $168,506, принеся около $68,506.
Дайте этому десять лет, и те же $100,000 могут достичь примерно $283,942. Так время и ставка работают вместе на ваш капитал.
Вы можете вывести средства в любое время или использовать Spend from Earn для покрытия платежей по карте, когда ваш баланс для расходов становится низким.
Как DPT Earn генерирует доходность (и риски)
DPT Earn построен на надёжной финансовой инфраструктуре, а продукты работают на базе проверенных провайдеров. Наш продукт на основе казначейских облигаций США обеспечен Ondo, Earn Vault работает на базе Gauntlet, а High Yield — на базе OnRe, лицензированного перестраховщика, регулируемого на Бермудских островах.
Ваши средства хранятся в кошельках на базе Privy, инфраструктуры Web3-кошельков от Stripe, и могут быть перемещены только по вашим указаниям. Хотя ни одна инвестиция не является полностью безрисковой, эти партнёрства помогают нам управлять рисками и обеспечивать безопасность ваших средств.
Готовы дать своему капиталу время для роста за счёт сложного процента? Внесите USDT или USDC в DPT Earn и позвольте вашей доходности начисляться автоматически.
*Дисклеймер: эта статья предназначена только для образовательных целей и не является финансовой, инвестиционной, юридической или налоговой консультацией, а также рекомендацией покупать, продавать или держать какой-либо актив или использовать какой-либо конкретный продукт. Все цифры и примеры являются гипотетическими, приведены исключительно для иллюстрации и не учитывают комиссии, налоги или ваши личные обстоятельства. Процентные ставки и доходность, в том числе предлагаемые через DPT Pay Earn, являются переменными и не гарантированы, а прошлые результаты не являются надёжным индикатором будущих результатов. Цифровые активы, включая стейблкоины, несут риск, и вы можете потерять часть или все внесённые средства. *