चक्रवृद्धि ब्याज की शक्ति: यह वास्तव में कब लाभ देता है?
चक्रवृद्धि ब्याज तब लाभ देता है जब आपकी पूंजी को बढ़ने का समय मिलता है। देखें कि आपकी शुरुआती राशि, समय और दर आपके निवेश की वृद्धि को कैसे आकार देते हैं।
TL;DR
- चक्रवृद्धि ब्याज पूंजी और समय के साथ बढ़ता है। आप जितना अधिक निवेश करते हैं और जितने लंबे समय तक उसे निवेशित रहने देते हैं, संभावित रिटर्न उतना ही अधिक होता है।
- जल्दी शुरू करना बड़ा अंतर लाता है। पर्याप्त समय मिलने पर छोटे निवेश भी महत्वपूर्ण रूप से बढ़ सकते हैं।
- नियमित योगदान वृद्धि को गति देते हैं। अपने निवेश में लगातार जोड़ने से रिटर्न अर्जित करने वाली राशि बढ़ती है।
- पुनर्निवेश महत्वपूर्ण है। अपनी कमाई को निवेशित रखने से वे अतिरिक्त रिटर्न उत्पन्न कर सकती हैं।
- DPT Earn चक्रवृद्धि को आसान बनाता है। USDT या USDC जमा करें, DPT High Yield के माध्यम से 11% APY तक का परिवर्तनीय प्रतिफल अर्जित करें, और अपने रिटर्न को स्वचालित रूप से पुनर्निवेशित होने दें।
चक्रवृद्धि ब्याज कब अंतर लाना शुरू करता है? सीधे शब्दों में कहें तो, जब आपके पास निवेश करने के लिए पर्याप्त पैसा हो और आप उसे बढ़ने के लिए पर्याप्त समय दें। आप जितने अधिक से शुरुआत करते हैं, उतना अधिक रिटर्न कमा सकते हैं। और आप अपना पैसा जितने लंबे समय तक निवेशित रहने देते हैं, वे रिटर्न उतना ही अधिक अपने स्वयं के रिटर्न उत्पन्न कर सकते हैं। लेकिन अंतर देखने में वास्तव में कितना पैसा और कितना समय लगता है? आइए संख्याओं पर नज़र डालें।
चक्रवृद्धि ब्याज कैसे काम करता है?
चक्रवृद्धि ब्याज वह ब्याज है जो आप अपने बचाए हुए पैसे पर और अब तक उससे उत्पन्न हुए ब्याज पर कमाते हैं। मान लीजिए आपने $1,000 को 5% प्रति वर्ष की ब्याज दर पर बचाया। पहले वर्ष के बाद, आपका ब्याज आपकी $1,000 पूंजी का 5% होगा, जो $50 होता है। आपके दूसरे वर्ष में, आपकी पूंजी अब $1,050 है (प्रारंभिक पूंजी + पहले वर्ष का ब्याज)।
तब आपका दूसरे वर्ष का ब्याज $52.50 होता है। अब, $100,000 के साथ वही गणना करें। आपका पहले वर्ष का ब्याज $5,000 है, और आपका दूसरे वर्ष का ब्याज $5,250 है। चक्रवृद्धि ने पहले व्यक्ति के दूसरे वर्ष में $2.50 जोड़ा। इसने दूसरे व्यक्ति के दूसरे वर्ष में $250 जोड़ा।
चक्रवृद्धि ब्याज कब फर्क डालना शुरू करता है?
यह सब तीन बातों पर टिका है: आपकी शुरुआती पूंजी, समय, और आपकी प्रतिफल दर। पूंजी और समय सबसे अधिक मायने रखते हैं; आपकी दर तय करती है कि यह सब कितनी तेज़ी से बढ़ता है।
चक्रवृद्धि ब्याज के उदाहरण: पूंजी और समय क्यों मायने रखते हैं
कल्पना करें कि तीन लोग क्रमशः $1,000, $10,000, और $100,000 का निवेश 10% की ब्याज दर पर करते हैं, जो सालाना चक्रवृद्धि होती है।
| शुरुआती निवेश | 1 वर्ष बाद | 10 वर्ष बाद |
|---|---|---|
| $1,000 | $1,100 | $2,594 |
| $10,000 | $11,000 | $25,937 |
| $100,000 | $110,000 | $259,374 |
तीनों लोग समान 10% कमाते हैं। तीनों समान दस वर्ष प्रतीक्षा करते हैं। लेकिन पहला व्यक्ति ब्याज में $1,594 कमाता है, जबकि तीसरा व्यक्ति $159,374 कमाता है। ऐसा नहीं है कि चक्रवृद्धि ब्याज तीसरे व्यक्ति के लिए बेहतर काम करता है; बात यह है कि उनके लिए कितना पैसा काम कर रहा है।
समय प्रभाव को कई गुना बढ़ा देता है। $100,000 को 10 के बजाय 20 वर्षों तक 10% पर छोड़ दें और यह लगभग $672,750 तक बढ़ जाता है; 30 वर्षों बाद, लगभग $1.74 मिलियन। दूसरा दशक लगभग $413,000 जोड़ता है, जो पहले दशक के $159,374 से कहीं अधिक है, क्योंकि हर वर्ष का प्रतिफल एक बड़े बैलेंस पर आधारित होता है।
वॉरेन बफे की संपत्ति चक्रवृद्धि ब्याज के बारे में क्या दर्शाती है
यह देखने के लिए कि जब एक बड़े पूंजी आधार को चक्रवृद्धि होने का समय दिया जाता है तो क्या होता है, वॉरेन बफे की कुल संपत्ति पर विचार करें।
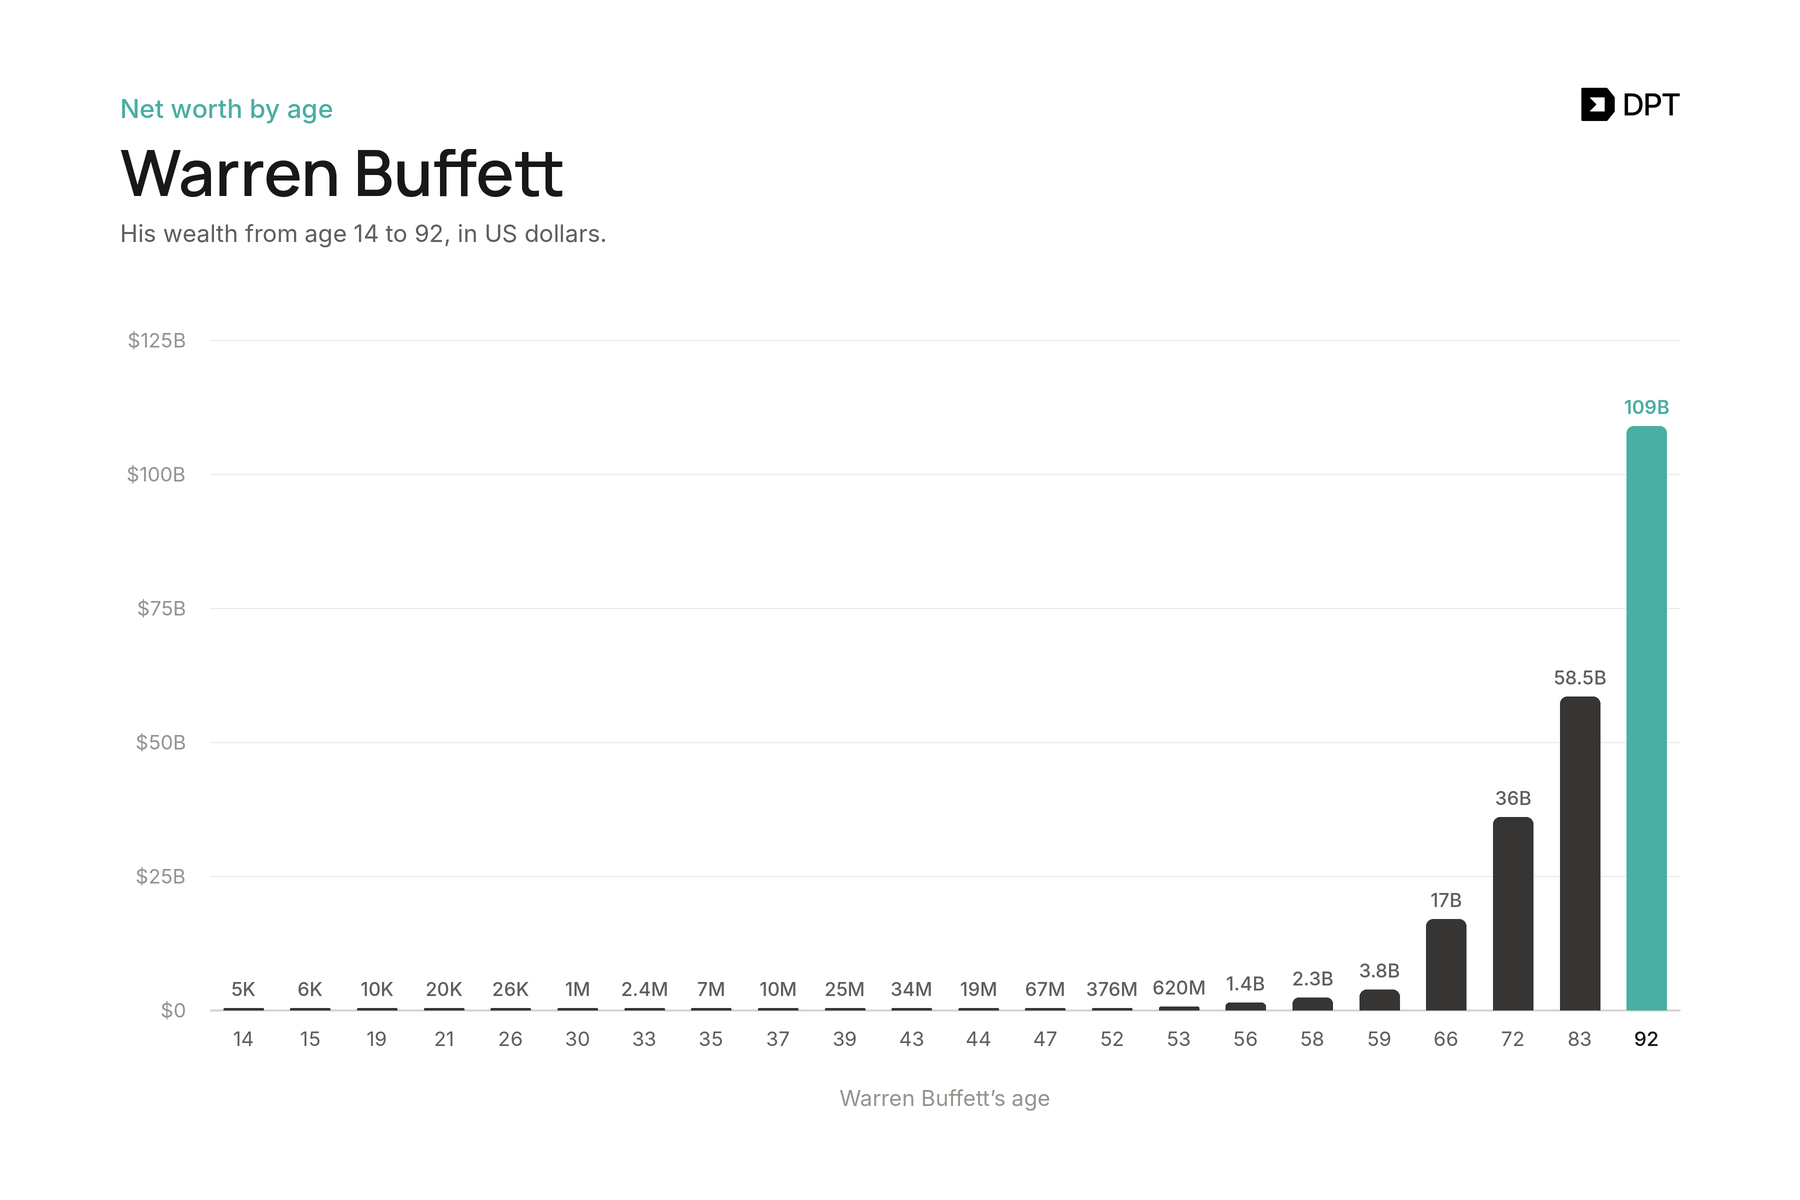
उन्होंने 11 वर्ष की आयु में निवेश शुरू किया, लेकिन उनकी अधिकांश संपत्ति जीवन में बाद में बनी। 1965 और 2024 के बीच, उनकी कंपनी, बर्कशायर हैथवे ने 19.9% का औसत चक्रवृद्धि वार्षिक रिटर्न दर्ज किया। काल्पनिक रूप से, यह $10,000 के निवेश को $500 मिलियन से अधिक में बढ़ा देगा।
चार्ट को फिर से देखें। वक्र का तीव्र भाग उनके रिटर्न में अचानक उछाल से नहीं आता है। यह दशकों तक पुनर्निवेशित रिटर्न के उस पूंजी आधार पर काम करने से आता है जो बढ़ता रहा। $1,000 पर दस वर्षों तक 19.9% आपको लगभग $6,140 देता है। उन्हीं दस वर्षों तक $1,000,000 पर 19.9% आपको लगभग $6.1 मिलियन देता है।
निश्चित रूप से, बफे के रिटर्न असाधारण हैं, लेकिन सिद्धांत सभी पर लागू होता है: आपकी पूंजी जितनी बड़ी होगी और वह जितने लंबे समय तक निवेशित रहेगी, रिटर्न के पुनर्निवेश के साथ, चक्रवृद्धि के पास काम करने के लिए उतना ही अधिक होगा।
चक्रवृद्धि वृद्धि को अपने लिए कैसे काम करवाएं
चूंकि पूंजी और समय यह तय करते हैं कि चक्रवृद्धि आपके लिए कितना काम कर सकती है, लक्ष्य सरल है: एक ठोस पूंजी आधार बनाएं, जितनी जल्दी हो सके शुरू करें, इसमें लगातार जोड़ते रहें, और इसे बढ़ने दें।
जितना आप वहन कर सकें उतने से शुरू करें
उतनी राशि से शुरू करें जितनी आप आराम से वहन कर सकें, क्योंकि बड़ी राशि बहुत अधिक काम करती है। 7% वार्षिक रिटर्न पर निवेशित $500 बिना किसी अतिरिक्त जोड़ के 20 वर्षों में लगभग $1,935 हो जाएगा। इसी तरह निवेशित $25,000 लगभग $96,742 हो जाता है।
दीर्घकालिक निवेश के लिए प्रतिबद्ध होने से पहले, सुनिश्चित करें कि आप अपने दैनिक खर्चों को वहन कर सकते हैं और आपने आपातकालीन निधि बना ली है।
जल्दी शुरू करें
डेविड 25 से 65 वर्ष की आयु तक हर महीने $200 निवेश करता है। जेरेमी 35 पर वही राशि शुरू करता है। यदि दोनों प्रति वर्ष 7% कमाते हैं, मासिक चक्रवृद्धि के साथ, डेविड के पास अंत में $524,963 और जेरेमी के पास $243,994 होता है। 35 तक, डेविड पहले ही लगभग $34,617 बना चुका है, और पूंजी में यह बढ़त अगले 30 वर्षों तक चक्रवृद्धि करती रहती है। उन दस अतिरिक्त वर्षों ने डेविड का अंतिम बैलेंस दोगुने से भी अधिक कर दिया।
नियमित योगदान करें
जल्दी शुरू करने से आपके पैसे को बढ़ने का समय मिलता है; इसमें नियमित रूप से जोड़ने से आपकी पूंजी बढ़ती है। यदि आप 7% की वार्षिक ब्याज दर पर $1,000 निवेश करते हैं, मासिक चक्रवृद्धि के साथ, 20 वर्षों बाद:
| निवेश रणनीति | अनुमानित मूल्य |
|---|---|
| $1,000 एक बार निवेशित | $4,039 |
| $1,000 शुरुआत में + $50 मासिक | $30,085 |
| $1,000 शुरुआत में + $100 मासिक | $56,131 |
| $1,000 शुरुआत में + $200 मासिक | $108,223 |
आंकड़े एक चक्रवृद्धि ब्याज कैलकुलेटर से। मान लिया गया है कि योगदान प्रत्येक माह के अंत में किए जाते हैं, बिना किसी शुल्क या कर के।
अब, इसकी तुलना बड़ी राशि से शुरू करने से करें। यदि आपने उसी 7% वार्षिक रिटर्न पर $25,000 निवेश किया, मासिक चक्रवृद्धि के साथ, और कोई अतिरिक्त योगदान नहीं किया, तो 20 वर्षों बाद आपके पास लगभग $100,968 होता। यह उस $108,223 से बहुत दूर नहीं है जो आपको $1,000 से शुरू करके हर महीने $200 जोड़ने से मिलता। अंतर? मासिक योगदान के साथ, आपने अपने स्वयं के $49,000 पैसे का निवेश किया होता, जबकि बड़े upfront निवेश के साथ केवल $25,000। एक बड़ी शुरुआती राशि लगभग आधे पैसे से लगभग वही काम करती है।
अपनी कमाई को पुनर्निवेश करें
कमाई को पुनर्निवेश करना ही चक्रवृद्धि को जारी रखता है। लाभ का प्रत्येक डॉलर जिसे आप निवेशित छोड़ते हैं, आपकी पूंजी का हिस्सा बन जाता है और अपना रिटर्न कमाना शुरू कर देता है। अंतराल पर अपना लाभ निकालना चक्रवृद्धि वृद्धि के पूरे उद्देश्य को विफल कर देता है।
यह एक चीज़ है जिसे DPT Earn आपके लिए संभालता है। आपकी यील्ड स्वचालित रूप से पुनर्निवेश होती है, इसलिए आपका पूरा बैलेंस बिना किसी अतिरिक्त कदम के चक्रवृद्धि करता रहता है।
DPT Earn के साथ अपनी पूंजी बढ़ाएं
यदि आप जटिल प्रक्रियाओं से जूझे बिना या DeFi पोज़िशन प्रबंधित किए बिना रिटर्न कमाना चाहते हैं, तो DPT Pay DPT Earn के माध्यम से एक सीधा तरीका प्रदान करता है।
USDT यील्ड या USDC यील्ड कमाने के लिए, आप बस अपने स्टेबलकॉइन DPT के High Yield वॉल्ट में जमा करें, जो OnRe द्वारा संचालित है। यहीं आपकी दर सामने आती है, और यहीं DPT Earn अलग दिखता है: यह आपके स्टेबलकॉइन पर 11% APY प्रदान करता है, हालांकि यह दर समय के साथ बदल सकती है।
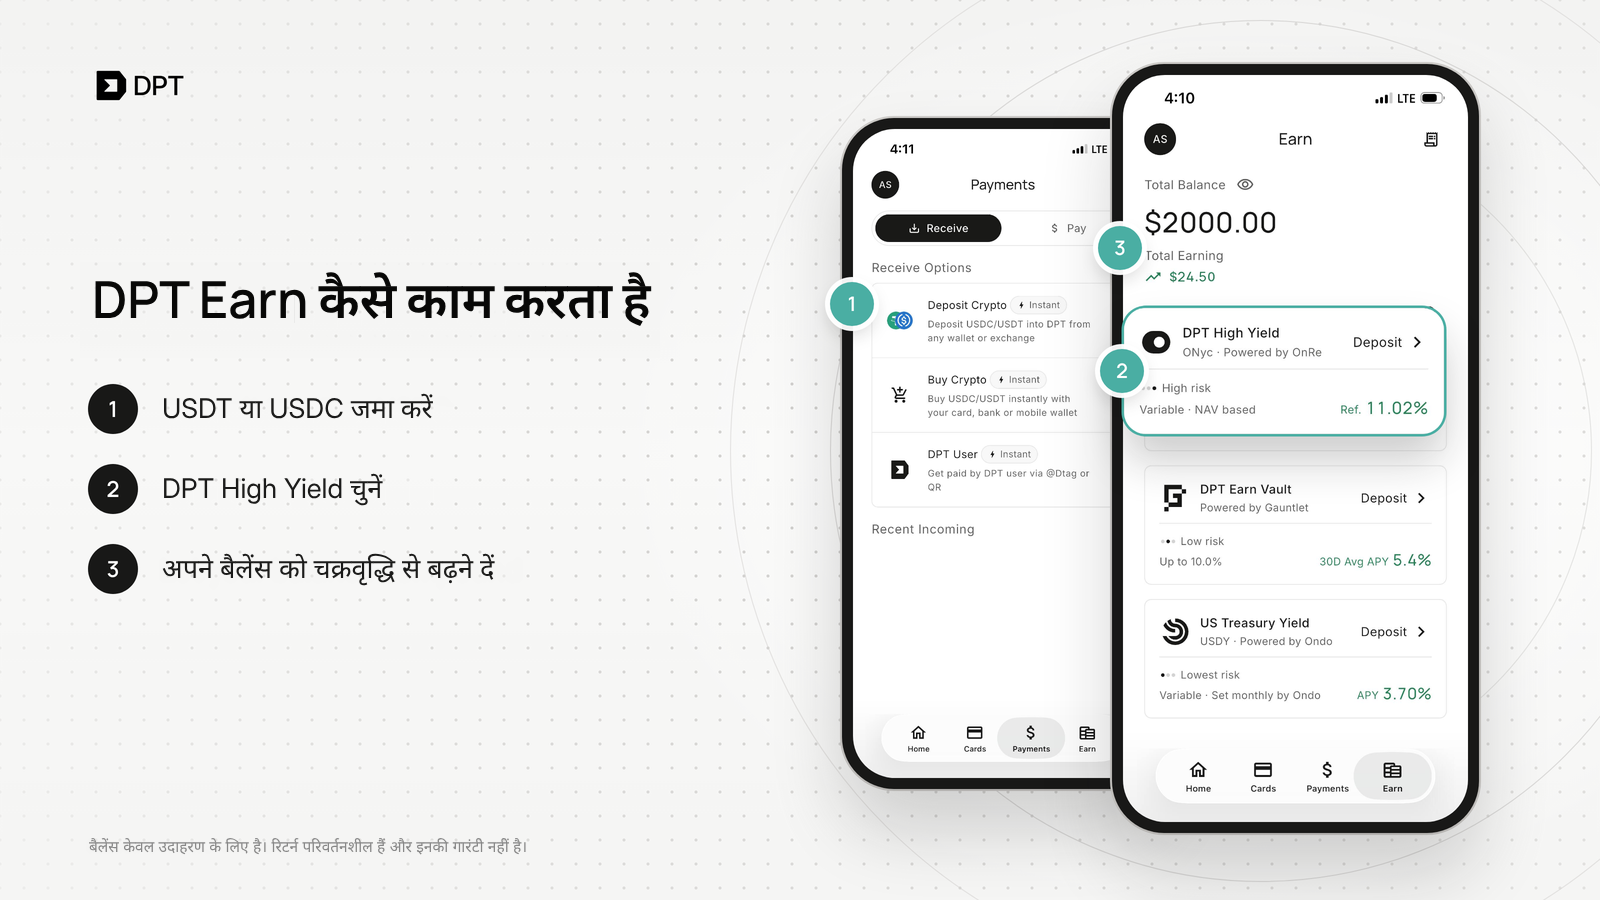
11% APY पर, यह मानते हुए कि दर बनी रहती है और कोई शुल्क या नुकसान नहीं होता, पांच वर्षों के बाद:
- $10,000 लगभग $16,851 तक बढ़ सकता है, जिससे लगभग $6,851 की कमाई होगी।
- $50,000 लगभग $84,253 तक बढ़ सकता है, जिससे लगभग $34,253 की कमाई होगी।
- $100,000 लगभग $168,506 तक बढ़ सकता है, जिससे लगभग $68,506 की कमाई होगी।
दस वर्ष दें और वही $100,000 लगभग $283,942 तक पहुंच सकता है। यह समय और दर का आपकी पूंजी पर एक साथ काम करना है।
आप किसी भी समय अपने फंड निकाल सकते हैं या जब आपका खर्च करने वाला बैलेंस कम हो जाए तो कार्ड भुगतान कवर करने के लिए Spend from Earn का उपयोग कर सकते हैं।
DPT Earn यील्ड कैसे उत्पन्न करता है (और जोखिम)
DPT Earn विश्वसनीय वित्तीय अवसंरचना पर बना है, जिसमें उत्पाद स्थापित प्रदाताओं द्वारा संचालित हैं। हमारा U.S. Treasury उत्पाद Ondo द्वारा समर्थित है, Earn Vault Gauntlet द्वारा संचालित है, और High Yield OnRe द्वारा, जो बरमूडा में विनियमित एक लाइसेंस प्राप्त पुनर्बीमाकर्ता है।
आपके फंड Privy द्वारा संचालित वॉलेट में रखे जाते हैं, जो Stripe की Web3 वॉलेट अवसंरचना है, और केवल आपके निर्देशों पर ही स्थानांतरित किए जा सकते हैं। हालांकि कोई भी निवेश पूरी तरह जोखिम-मुक्त नहीं होता, ये साझेदारियां हमें जोखिमों का प्रबंधन करने और आपके फंड को सुरक्षित रखने में मदद करती हैं।
अपनी पूंजी को कंपाउंड होने के लिए समय देने के लिए तैयार हैं? USDT या USDC को DPT Earn में जमा करें और अपने रिटर्न को स्वचालित रूप से कंपाउंड होने दें।
*अस्वीकरण: यह लेख केवल शैक्षिक उद्देश्यों के लिए है और यह वित्तीय, निवेश, कानूनी या कर सलाह, या किसी भी परिसंपत्ति को खरीदने, बेचने या रखने या किसी विशेष उत्पाद का उपयोग करने की सिफारिश का गठन नहीं करता है। सभी आंकड़े और उदाहरण काल्पनिक हैं, केवल उदाहरण के लिए प्रदान किए गए हैं और इनमें शुल्क, कर या आपकी व्यक्तिगत परिस्थितियों को शामिल नहीं किया गया है। ब्याज दरें और यील्ड, जिनमें DPT Pay Earn के माध्यम से प्रदान की गई दरें शामिल हैं, परिवर्तनशील हैं और गारंटीकृत नहीं हैं, और पिछला प्रदर्शन भविष्य के परिणामों का विश्वसनीय संकेतक नहीं है। डिजिटल परिसंपत्तियां, जिनमें स्टेबलकॉइन शामिल हैं, जोखिम रखती हैं, और आप अपने जमा किए गए धन का कुछ या सभी हिस्सा खो सकते हैं। *